22 tuổi lương 68 triệu/tháng, vay ngân hàng 40 năm mua nhà 4,73 tỷ đồng
Ở tuổi mà nhiều người còn đang lo kiếm việc thì chàng trai này đã liều vay tiền mua nhà.
Ở tuổi 22, trong khi bạn bè đồng trang lứa đang loay hoay tìm việc sau khi tốt nghiệp đại học, thì Chris Minton - Chàng trai hiện đang sinh sống ở West Sussex (Anh), lại có một quyết định táo bạo: Vay ngân hàng mua căn nhà đầu tiên.
Căn nhà mà Chris chốt mua có giá 135.000 bảng Anh (khoảng 4,73 tỷ đồng). Để đứng tên BĐS đầu tiên trong đời, thanh niên này chấp nhận vay thế chấp thời hạn 40 năm với mức lãi suất hiện tại là 5,81%/năm.
Công việc hiện tại của Chris là kỹ thuật viên sân khấu cho một hội đồng địa phương. Mỗi tháng, Christ nhận khoảng 1.938 bảng Anh (khoảng 67,8 triệu đồng) tiền lương sau thuế. Ngoài ra, Chris còn nhận các công việc kỹ thuật sân khấu tự do, mang về thêm khoảng 200-300 bảng Anh/tháng (7-10,5 triệu đồng), tuy nhiên phần thu nhập này không cố định, tháng có tháng không.
Với tình hình tài chính như vậy, chẳng có gì khó hiểu khi tiền trả nợ vay mua nhà là khoản chi lớn nhất của Chris hàng tháng. Ước tính, mỗi tháng, thanh niên 22 tuổi này phải trả khoảng 600 bảng Anh (21 triệu đồng).
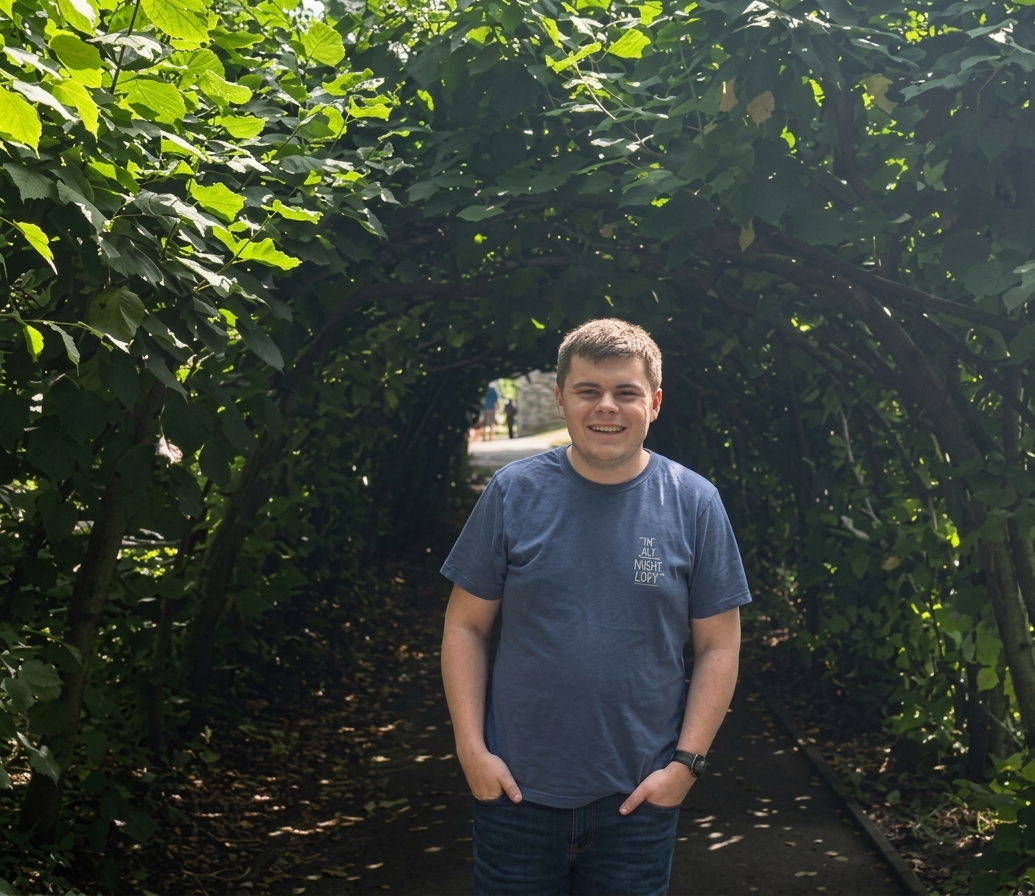
Chris Minton
Về chi phí cố định, Chris cho biết phí dịch vụ cho căn hộ đang ở là 67,5 bảng Anh (2,36 triệu đồng), 120 bảng Anh (4,2 triệu đồng) tiền thuế sở hữu BĐS, 225 bảng Anh (7,88 triệu đồng) tiền thực phẩm, 50 bảng Anh (1,75 triệu đồng) tiền điện và 30 bảng Anh (1,05 triệu đồng) tiền nước.
Các khoản chi khác gồm 30 bảng Anh (1,05 triệu đồng) tiền Internet, 16 bảng Anh (560.000 đồng) tiền điện thoại, khoảng 47 bảng Anh (1,65 triệu đồng) cho các loại bảo hiểm, 100 bảng Anh (3,5 triệu đồng) tiền xăng và 36 bảng Anh (1,26 triệu đồng) phí truyền hình.
Như vậy tổng chi tiêu cơ bản hàng tháng của Chris, không tính khoản tiền trả nợ ngân hàng, là 721,5 bảng Anh (khoảng 25,25 triệu đồng) - nhìn chung vẫn trong khả năng.
Chris cho biết việc mua được nhà từ rất sớm có liên quan nhiều đến cách bản thân nhìn nhận về tiền bạc từ khi còn nhỏ. Chris lớn lên tại Worthing cùng gia đình. Mẹ Chris làm trong lĩnh vực chăm sóc trẻ em, còn bố là tài xế taxi và trước đây từng điều hành một cửa hàng bán thịt.
Khi Chris còn nhỏ, bố mẹ từng rơi vào cảnh nợ nần. Trải nghiệm đó khiến Chrissớm nhận thức được tầm quan trọng của việc kiểm soát tài chính và cũng là lý do Chris luôn khá thận trọng với tiền.
Thay vì học đại học, Chris lựa chọn đi làm sớm. Thanh niên này từng tìm hiểu các trường đào tạo về kỹ thuật sân khấu nhưng nhận ra con đường này có thể không phù hợp với mình. Sau đó, Chris bắt đầu bằng một công việc hưởng lương tối thiểu tại một nhà hát rồi từng bước phát triển sự nghiệp.
Chris cho rằng nếu học đại học, mình sẽ không thể sở hữu căn hộ và khoản vay thế chấp ở độ tuổi 22.
Không định gánh nợ tới 40 năm
Dù lựa chọn thời hạn vay rất dài để giảm áp lực thanh toán hàng tháng, Chris không có ý định kéo dài việc gánh nợ tới 4 thập kỷ. Chris cho biết sẽ bắt đầu trả thêm vào khoản vay ngay khi có khả năng nhằm rút ngắn thời gian trả nợ.
Ảnh minh họa
Một trong những lý do Chris quyết định mua nhà sớm là chi phí thuê nhà tại khu vực đang sống thậm chí còn cao hơn khoản thanh toán thế chấp hiện tại. Vì vậy, thay vì tiếp tục trả tiền thuê mỗi tháng, Chris lựa chọn sử dụng khoản tiền đó để trả cho chính căn nhà của mình.
Trước khi mua căn hộ, Chris từng có khoảng 30.000 bảng Anh (khoảng 1,05 tỷ đồng) tiền tiết kiệm. Hiện tại, chàng trai 22 tuổi này có khoảng 2.000 bảng Anh (70 triệu đồng) trong tài khoản đầu tư cổ phiếu và chứng khoán, 5.000 bảng Anh (175 triệu đồng) trong quỹ dự phòng tiền mặt và khoảng 1.000 bảng Anh (35 triệu đồng) trong các quỹ tiết kiệm dành cho những khoản chi cụ thể.
Mục tiêu lớn nhất của Chris là đến năm 40 tuổi có thể chủ động lựa chọn việc mình muốn làm thay vì buộc phải làm toàn thời gian để trang trải cuộc sống. Anh dự định tiếp tục tăng tiền tiết kiệm, đầu tư, đa dạng hóa nguồn thu nhập và kiếm thêm tiền từ mạng xã hội.
Trong tương lai, nếu kết hôn và cần một căn nhà lớn hơn, Chris dự định vẫn giữ lại căn hộ hiện tại và cho thuê để tạo thêm nguồn thu nhập. Anh muốn tài sản này trở thành một phần trong kế hoạch đa dạng hóa thu nhập của mình.
(Nguồn: iNewspaper)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày