Lương 69 triệu/tháng, cô gái 29 tuổi chốt mua nhà 6,48 tỷ đồng: Căn hộ rộng 50m2, vay ngân hàng 35 năm
Quyết tâm “chơi lớn” vay tiền mua nhà trước tuổi 30.
Mới đây, Sawarabi - Một nhân viên văn phòng 29 tuổi người Nhật Bản, đã kể lại hành trình chuẩn bị tài chính, lên kế hoạch vay ngân hàng để mua căn nhà đầu tiên. Sawarabi cho biết mức thu nhập hiện tại của cô khoảng 5 triệu yên/năm (830 triệu đồng), tương đương khoảng 416.666 yên/tháng (69,1 triệu đồng).
Sau nhiều năm đi làm và tiết kiệm, cô quyết định dùng khoản tiền tích lũy để mua một căn hộ cũ rộng hơn 50m2 tại Tokyo, cách ga tàu khoảng 7 phút đi bộ, rồi vay ngân hàng trong 35 năm để cải tạo toàn bộ căn nhà theo sở thích. Tổng số tiền Sawarabi đã chi để mua nhà, sửa nhà và đầu tư nội thất lên tới 38.906.929 yên (khoảng 6,48 tỷ đồng).
Dám liều để có nhà trước tuổi 30
Khi bắt đầu tìm nhà, Sawarabi đặt giới hạn giá bất động sản ở mức 30 triệu yên (khoảng 5 tỷ đồng), đồng thời số tiền trả nợ vay mua nhà hàng tháng không vượt quá 80.000 yên (khoảng 13,3 triệu đồng). Cô cũng muốn tận dụng khoản vay 35 năm và chính sách giảm thuế dành cho người mua nhà.
Điều đáng chú ý là Sawarabi không có sẵn một khoản tiền mặt quá lớn để mua nhà. Cô cho biết ngoài khoản tiền dành riêng làm quỹ dự phòng sinh hoạt, cô chỉ có 5 triệu yên (khoảng 830 triệu đồng) tiền tiết kiệm chưa có mục đích sử dụng cụ thể. Đây là số tiền cô tích góp dần qua nhiều năm bằng cách tiết kiệm. Ban đầu Sawarabi từng nghĩ đến việc đem tiền đi đầu tư, nhưng vì mới bắt đầu đầu tư và chưa muốn đưa toàn bộ khoản tiết kiệm vào thị trường,
Cô quyết định sử dụng 5 triệu yên (khoảng 830 triệu đồng) làm tiền đặt cọc mua nhà. Việc này cũng giúp giảm số tiền phải vay ngân hàng.
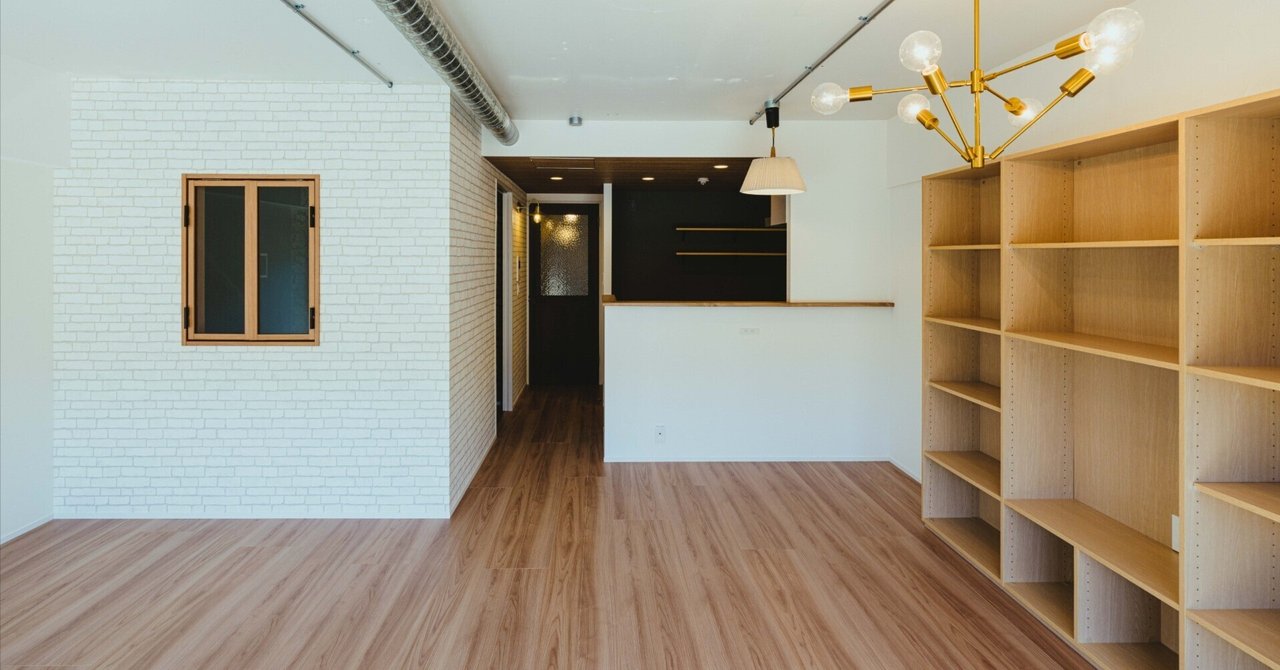
Căn hộ 50m2 của Sawarabi
Sau chưa đầy nửa năm kể từ khi bắt đầu nghiêm túc tìm nhà, Sawarabi tìm được căn hộ khiến cô nới rộng hạn mức mua nhà. Đó là một căn hộ cũ nằm trong khu vực 23 quận của Tokyo, cách ga khoảng 7 phút đi bộ, diện tích hơn 50m2, đã xây dựng trên 30 năm. Ban đầu, căn hộ có nhược điểm là phí quản lý và quỹ sửa chữa khá cao, khoảng 34.000 yên/tháng (khoảng 5,7 triệu đồng). Khi tính cả khoản trả nợ, chi phí quản lý và quỹ sửa chữa, mức thanh toán hàng tháng được ước tính khoảng 110.000 yên (khoảng 18,3 triệu đồng), cao hơn mức 100.000 yên (khoảng 16,6 triệu đồng) mà Sawarabi đặt ra.
Dù vậy, cô vẫn quyết định mua căn hộ này. Để hoàn tất thương vụ, Sawarabi lựa chọn khoản vay thế chấp 35 năm. Khoản vay lên tới hơn 33 triệu yên (5,5 tỷ đồng). Trước khi mua, cô từng kỳ vọng tổng ngân sách cho căn nhà, bao gồm những khoản liên quan, chỉ khoảng 35 triệu yên (khoảng 5,8 tỷ đồng). Tuy nhiên, thực tế sau đó đã vượt xa dự tính.
Phần khiến ngân sách tiếp tục phình lên là chi phí cải tạo. Trong quá trình thiết kế, Sawarabi từng bị vượt ngân sách cải tạo khoảng 1 triệu yên (khoảng 166 triệu đồng). Để kéo chi phí xuống, cô phải cắt giảm hàng loạt hạng mục như thay đổi cửa sổ phòng ngủ, bỏ thiết kế cửa vòm ở kho, tự mua gương, mua đồ điện tử cũ. Tổng cộng riêng đợt điều chỉnh này giúp giảm 564.087 yên (khoảng 94 triệu đồng).
Tuy đã cố gắng tiết chế, tổng số tiền cuối cùng vẫn vượt xa kế hoạch ban đầu.
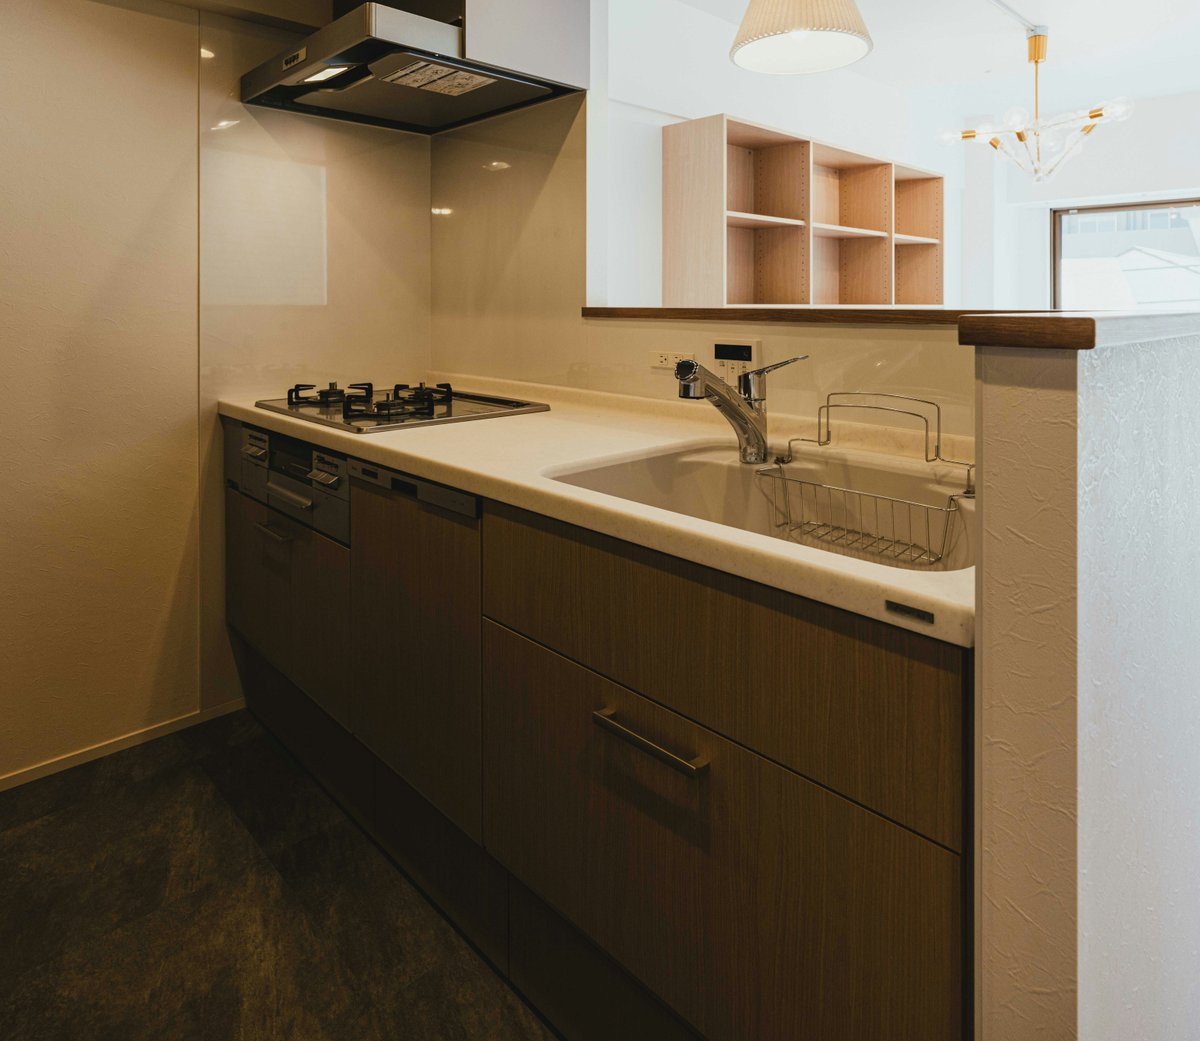
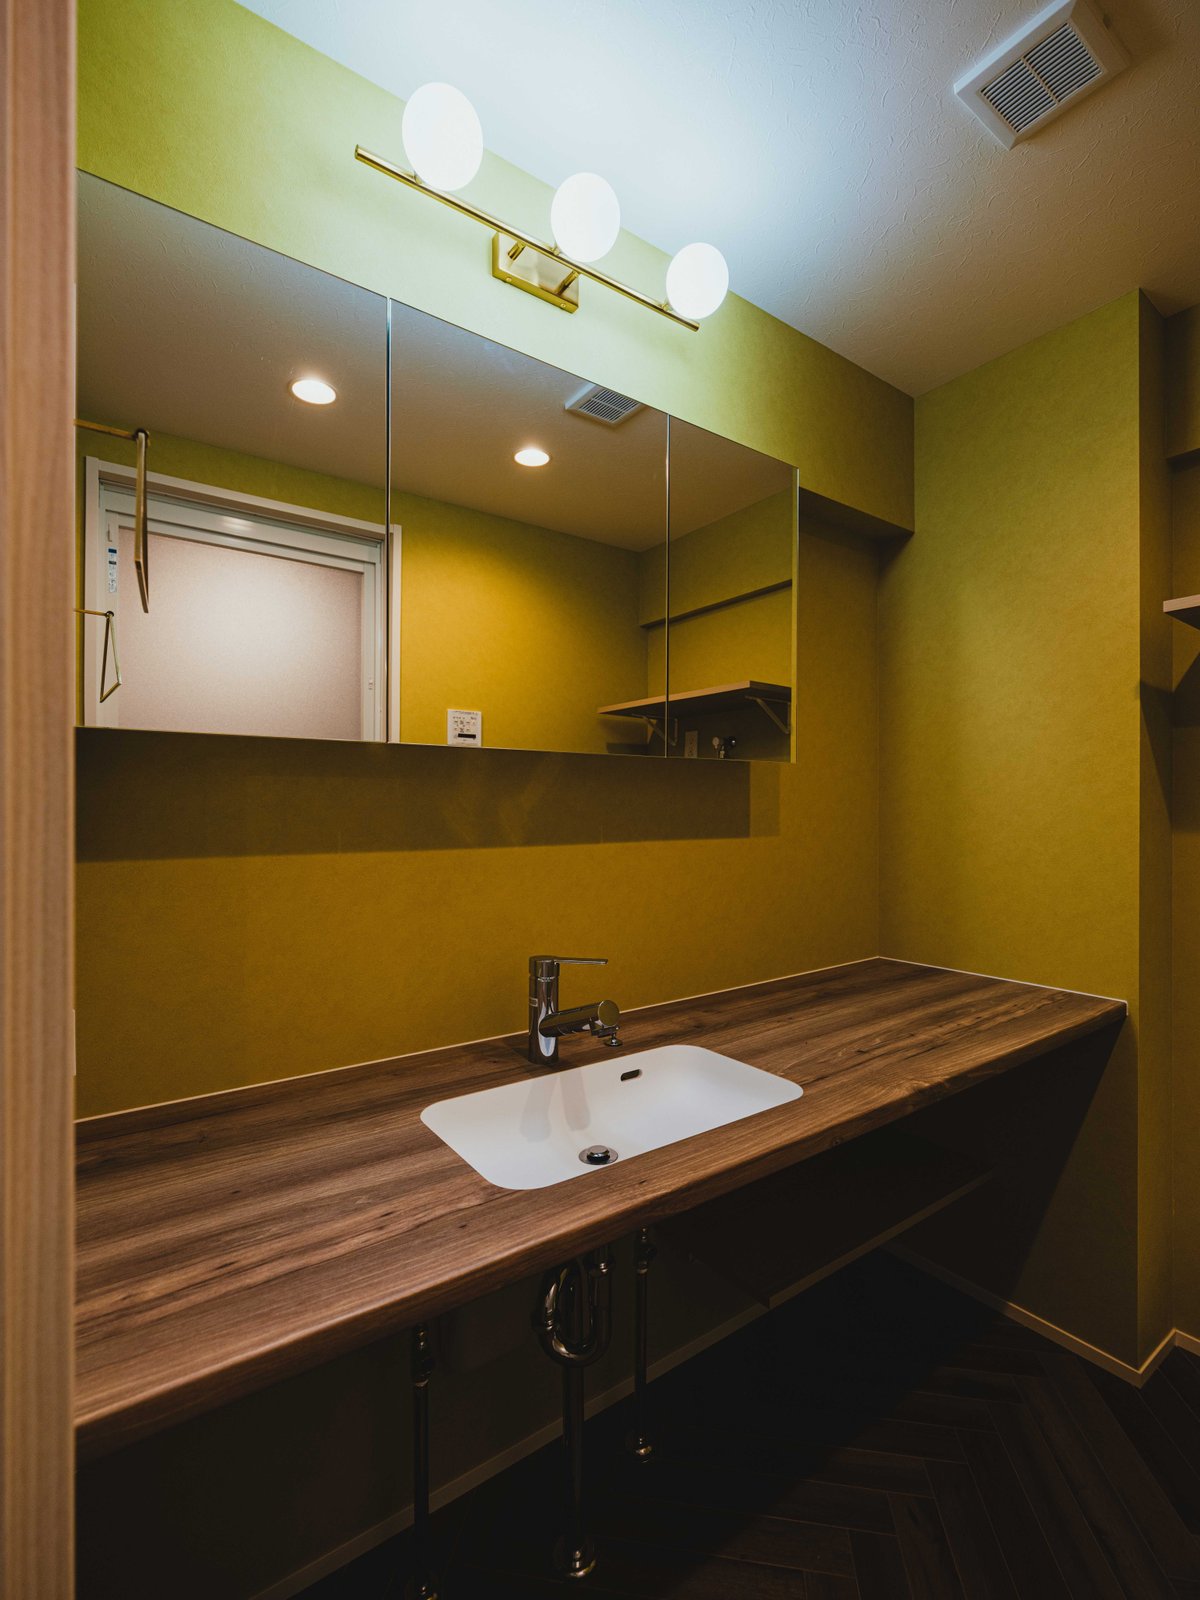
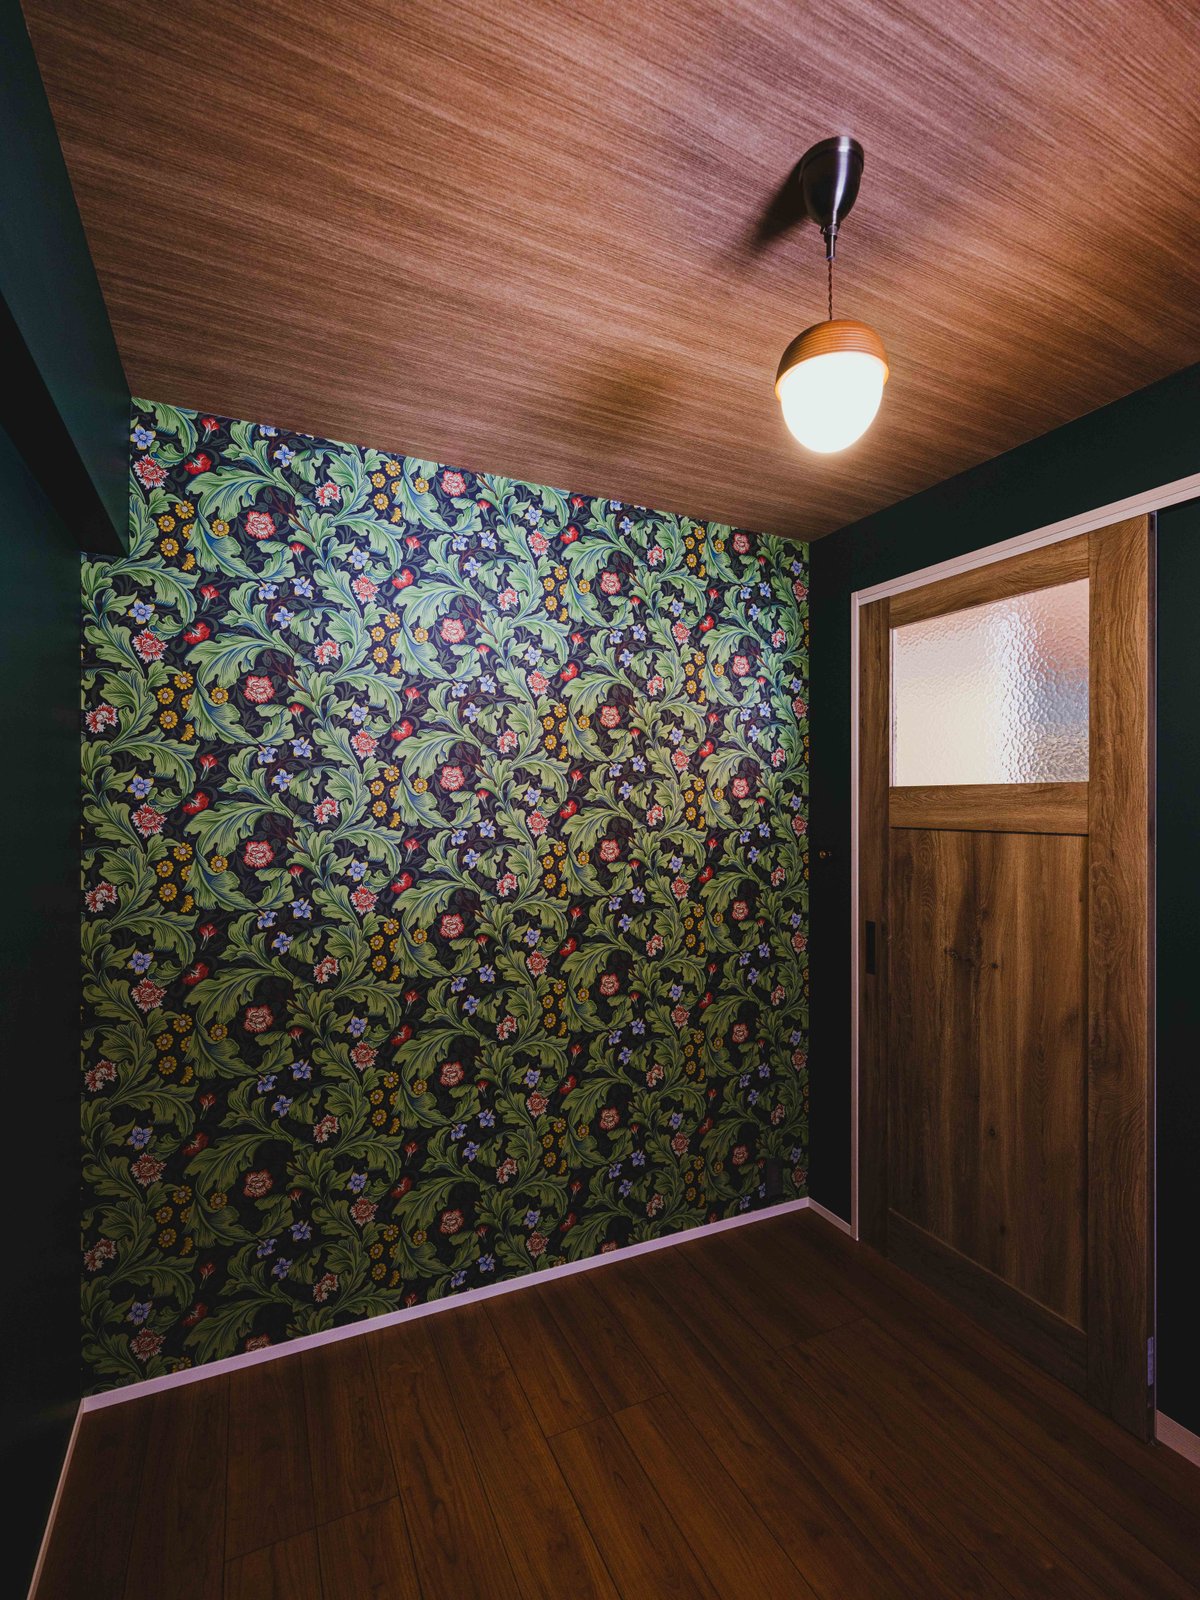
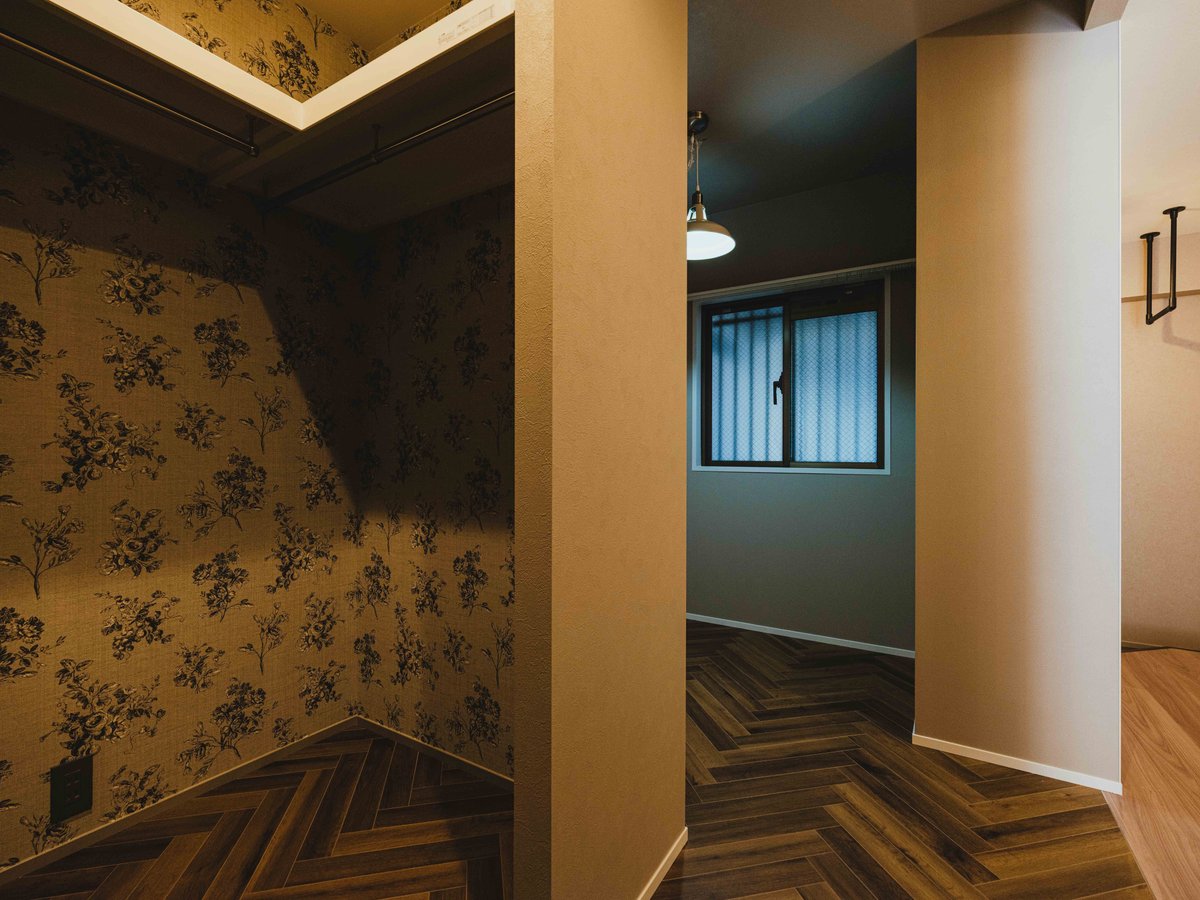
Căn hộ của Sawarabi sau khi cải tạo
Sawarabi thống kê toàn bộ khoản đã chi gồm tiền mua bất động sản, cải tạo, phí liên quan đến giao dịch và vay ngân hàng, nội thất, thiết bị gia dụng... lên tới 38.906.929 yên (khoảng 6,48 tỷ đồng). Ban đầu cô dự tính khoảng 35 triệu yên (5,8 tỷ đồng), sau đó nghĩ rằng tổng chi phí có thể dừng ở khoảng 37 triệu yên (6,15 tỷ đồng), nhưng thực tế tiếp tục tăng vì nhiều khoản phát sinh ngoài tiền mua nhà và tiền thi công.
Nợ mua nhà là động lực
Không gian sau cải tạo hoàn toàn khác căn hộ cũ ban đầu. Lối vào vốn chật hẹp được mở rộng, phòng khách và phòng ăn được gộp thành một không gian lớn, có kệ đóng riêng để trưng sách và những món đồ Sawarabi yêu thích.
Phía đối diện được xử lý bằng loại tường phù hợp để chiếu máy chiếu. Nhà bếp sử dụng các tông màu nâu, xanh và màu đá, trong khi phòng ngủ được thiết kế như một "căn cứ bí mật" nhỏ với giấy dán tường màu xanh. Nhà vệ sinh cũng được giữ lại một số thiết bị cũ để tiết kiệm chi phí.
Sau cùng, căn nhà rộng hơn 50m2 không chỉ là nơi ở mới mà còn là kết quả của nhiều năm tiết kiệm, một khoản trả trước 5 triệu yên (khoảng 830 triệu đồng), khoản vay kéo dài 35 năm và hàng loạt quyết định cắt giảm - chi thêm trong quá trình cải tạo.
Ảnh minh họa
Với Sawarabi, việc mua nhà khi còn độc thân không chỉ dừng ở chuyện sở hữu bất động sản. Cô từng thừa nhận đây là một khoản mua sắm rất lớn mà một người phải tự gánh, nhưng quá trình từ tìm nhà, vay ngân hàng, lên thiết kế đến hoàn thiện căn hộ cũng đem lại cho cô cảm giác đang tự quyết định cách mình muốn sống.
Hiện tại, Sawarabi cho biết cô đang cố gắng tìm thêm các công việc phụ ngoài giờ hành chính để tăng tốc trên hành trình trả nợ vay mua nhà. 35 năm phía trước là quãng thời gian không hề ngắn, nhưng cô gái 29 tuổi này tin rằng chỉ bản thân vẫn có thể gồng gánh khoản nợ mua nhà với tâm thế không quá áp lực bởi cô đang được sống trong giấc mơ của chính mình.
“Tôi đã luôn mơ ước về việc có một căn nhà của riêng mình, tự tay mình chăm chút, thiết kế và điều đó đã trở thành hiện thực. Đây là động lực rất lớn để tôi làm việc và kiếm tiền” - Sawarabi nói.
(Nguồn: note.com)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày