Cặp vợ chồng SN 1996 vay ngân hàng 7,9 tỷ đồng trong 40 năm để mua nhà 8,8 tỷ đồng
Cách đây 3 năm khi ở độ tuổi 27, cặp đôi này quyết tâm vay tiền mua nhà.
Mới đây, hành trình mua nhà của Bryony Clarke và Charlie - Cặp vợ chồng sinh năm 1996 người Anh, đã thu hút sự quan tâm tranh luận của cộng đồng mạng. Lý do nằm ở thời hạn của khoản vay ngân hàng mà cặp đôi này lựa chọn. Không phải 10-20 năm mà lên tới 40 năm, nhiều người cho rằng đó là lựa chọn quá rủi ro và áp lực.
Tuy nhiên, cảm nhận của Bryony Clarke và Charlie sau khi gánh nợ lại cho thấy một thực tế khác.
Có 780 triệu vẫn chốt mua nhà 8,8 tỷ đồng
Năm 2023, ở độ tuổi 27, cặp đôi này quyết định vay ngân hàng để mua căn nhà 3 phòng ngủ trị giá 247.500 bảng Anh (khoảng 8,8 tỷ đồng). Dù bị nhiều người chỉ trích là "ngốc nghếch" vì lựa chọn khoản vay kéo dài tới 4 thập kỷ, cặp đôi cho rằng đây là cách giúp họ giảm áp lực chi tiêu hàng tháng, đồng thời vẫn có tiền để sửa sang và đầu tư cho ngôi nhà.
Ở thời điểm mua nhà, cặp đôi trả trước 10%, tương đương 24.750 bảng Anh (khoảng 880 triệu đồng), sau đó vay ngân hàng 222.750 bảng Anh (khoảng 7,9 tỷ đồng) để hoàn tất giao dịch.
Với khoản vay này, Bryony cho biết lãi suất 4,6% cố định trong 5 năm đầu. Mỗi tháng hai người phải trả khoảng 1.015 bảng Anh (khoảng 36 triệu đồng).
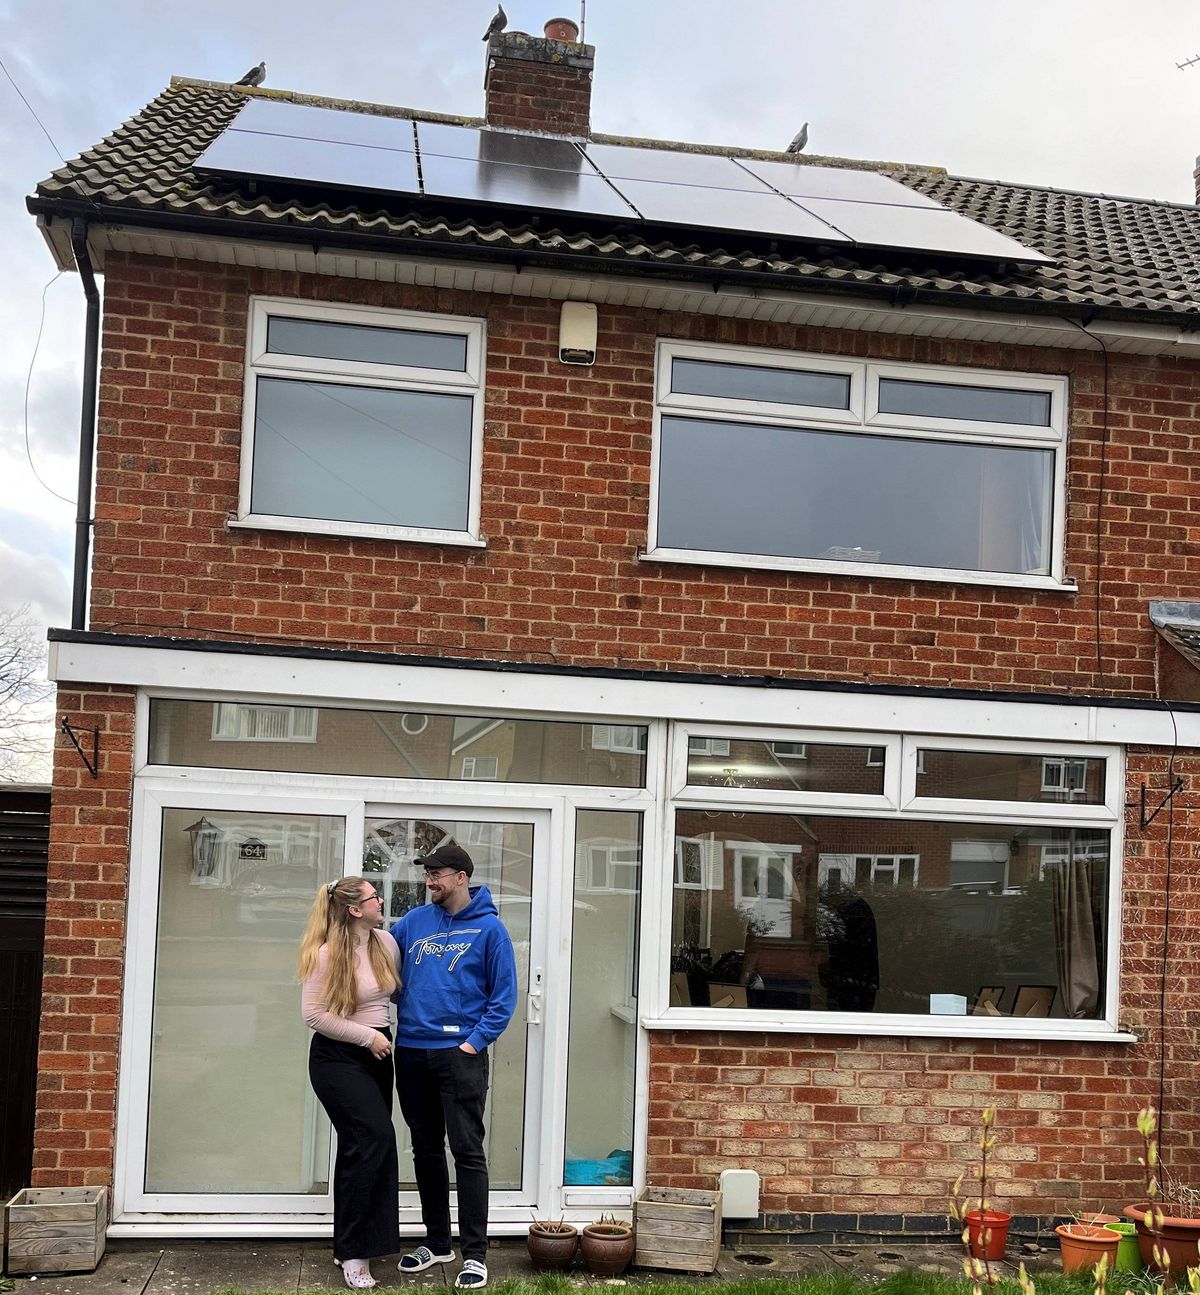
Căn nhà mà vợ chồng Bryony đã mua
Bryony cho biết ở thời điểm mua nhà, hai người muốn giữ lại nhiều tiền mặt hơn thay vì dồn toàn bộ nguồn lực vào việc trả khoản vay. Cô cho rằng kỳ hạn 40 năm không đồng nghĩa với việc họ chắc chắn phải mất 40 năm mới trả hết nợ. Nếu tài chính tốt hơn, họ hoàn toàn có thể trả thêm hàng tháng hoặc rút ngắn thời gian vay trong tương lai.
Quyết định này của cặp vợ chồng thậm chí còn bị bố mẹ 2 bên ngăn cản. Khi cô kể với mẹ về việc sẽ vay ngân hàng 40 năm, bà lập tức gọi điện và ngăn cản con gái.
"Mẹ tôi đã rất hoảng hốt, nhưng sau cùng, chúng tôi chỉ thông báo cho 2 bên gia đình chứ hoàn toàn không thay đổi quyết định" - Bryony kể.
Bryony vốn là một nhà sáng tạo nội dung tại Leicester, thường chia sẻ những câu chuyện liên quan đến nhà cửa và tài chính cá nhân trên TikTok. Sau khi đăng video nói về khoản thế chấp của mình, cô bất ngờ nhận được hàng loạt bình luận cho rằng cô "ngốc nghếch".
Bryony khá bất ngờ trước những phản ứng này. Theo cô, một số người dường như cho rằng cặp đôi chọn kỳ hạn 40 năm vì không hiểu cách tính lãi và trả gốc của khoản vay.
Vay 40 năm không có nghĩa là sẽ gánh nợ chừng đó thời gian
Thực tế, Bryony nói cô hiểu rõ trong những năm đầu tiên, phần tiền trả hàng tháng dành cho lãi suất chiếm tỷ trọng lớn hơn, sau đó phần tiền trả vào nợ gốc mới dần tăng lên. Chính vì vậy, cô lựa chọn kỳ hạn dài để giảm khoản thanh toán bắt buộc mỗi tháng, đồng thời chủ động trả thêm khi điều kiện tài chính cho phép.
Năm nay, sau khi cả hai được tăng lương, Bryony cho biết vợ chồng cô đang cố gắng nâng khoản thanh toán lên 1.115 bảng Anh (khoảng 39,7 triệu đồng) mỗi tháng.
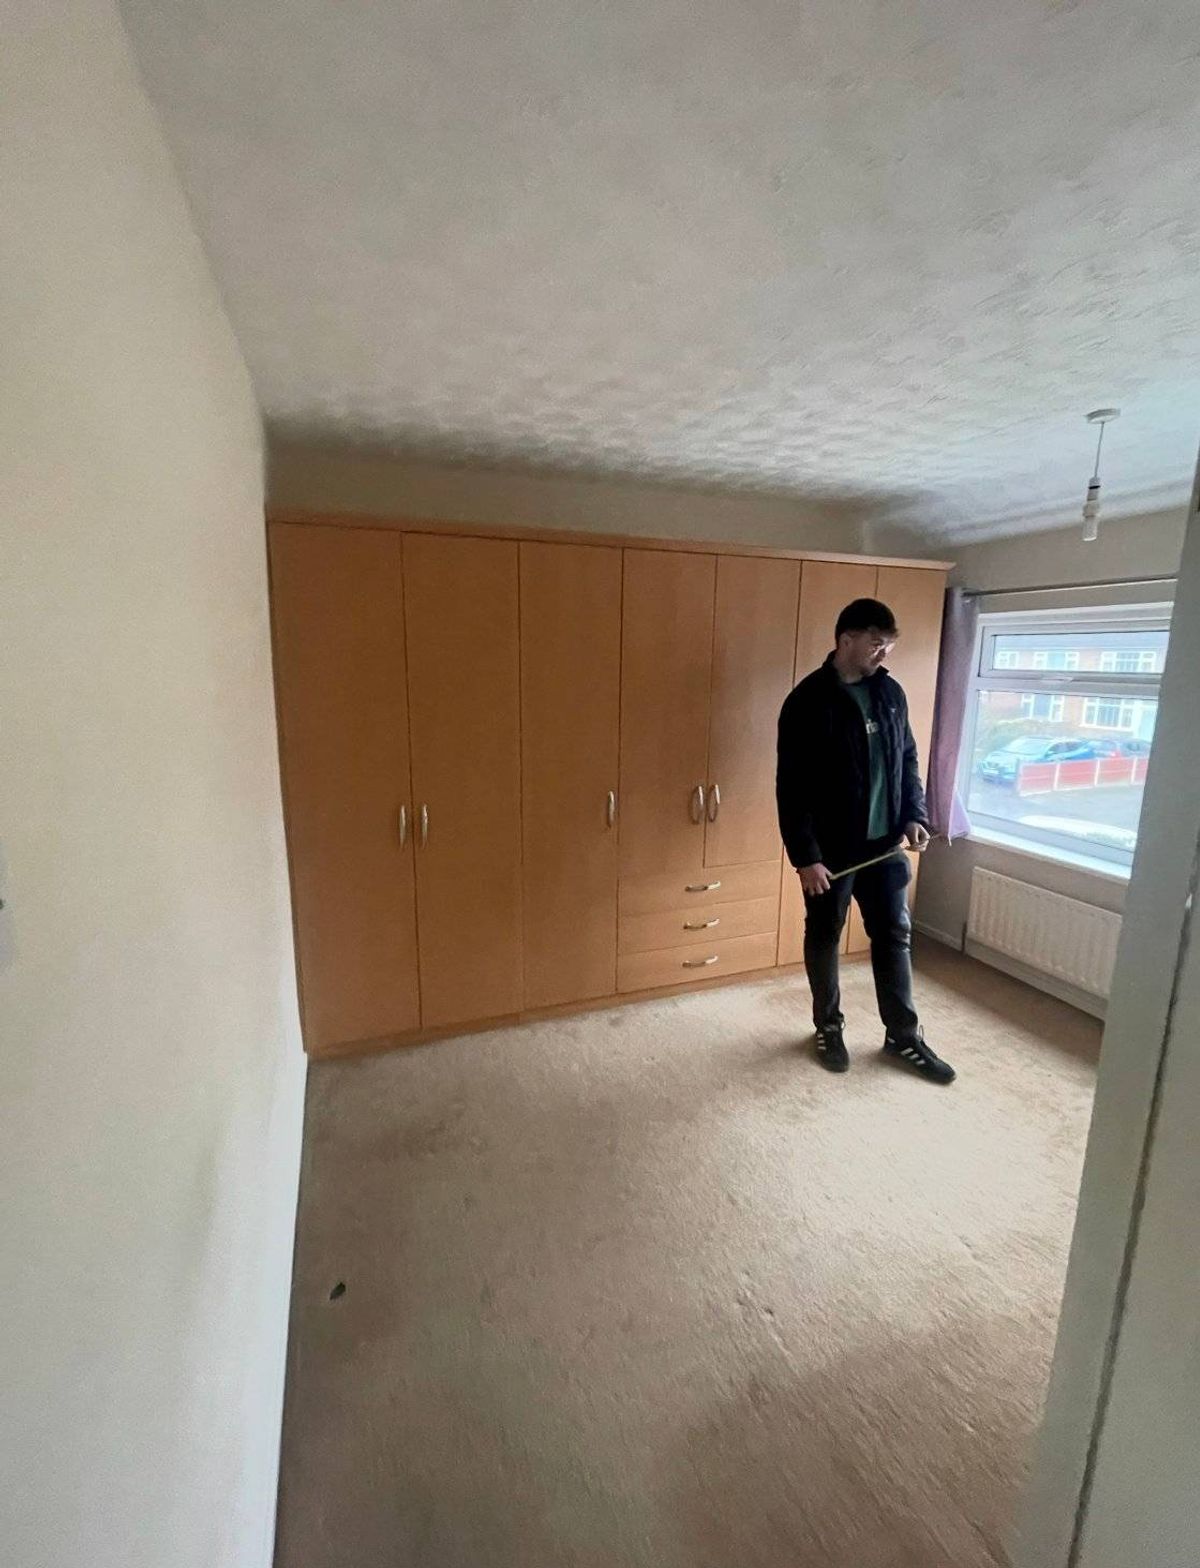
Vợ chồng Bryony đang cố gắng trả nợ vay mua nhà trước thời hạn
Bryony cho rằng việc vay trong 40 năm mang lại cho hai người sự linh hoạt nhất định ở giai đoạn đầu khi mới mua nhà. Khi thu nhập tăng, họ có thể chủ động tăng khoản trả hàng tháng. Ngược lại, nếu gặp thời điểm tài chính khó khăn, mức thanh toán bắt buộc thấp hơn cũng giúp giảm áp lực.
Cô cũng không loại trừ khả năng rút ngắn thời gian vay khi khoản lãi suất cố định 5 năm kết thúc. Khi đó, cặp đôi sẽ cân nhắc giữa việc tiếp tục đầu tư vào căn nhà hiện tại hoặc mua một căn nhà khác đã có đầy đủ những tiện nghi mà họ mong muốn.
Bryony thừa nhận hai người chưa chắc chắn đây sẽ là nơi họ sống lâu dài. Tuy nhiên, nếu quyết định ở lại, cô cho rằng căn nhà hiện tại hoàn toàn có thể trở thành nơi ở lâu dài của cả hai.
Sau những bình luận tiêu cực ban đầu, cô nhận được nhiều phản hồi tích cực từ những người cho biết cách giải thích của cô giúp họ hiểu rõ hơn về việc trả khoản vay mua nhà. Bryony cho rằng tranh luận này phần nào cho thấy quan niệm về thời hạn vay mua nhà đã thay đổi so với thế hệ trước.
Theo cô, 20-30 năm trước, việc vay thế chấp trong thời gian dài như vậy không phổ biến khi cha mẹ cô bắt đầu mua nhà. Nhưng với những người trẻ hiện nay, việc kéo dài kỳ hạn vay để giảm số tiền phải trả mỗi tháng có thể trở thành một lựa chọn được cân nhắc.
Dù chọn thời hạn 40 năm, mục tiêu của Bryony không phải là duy trì khoản vay cho đến khi gần 70 tuổi. Ngược lại, cô muốn trả hết nợ sớm nhất có thể nếu điều kiện tài chính cho phép.
Bên cạnh việc tăng tiền trả khoản thế chấp, Bryony cũng bắt đầu đóng thêm vào quỹ hưu trí cá nhân và đầu tư vào ISA cổ phiếu và chứng khoán. Cô kỳ vọng những khoản tiền này sẽ dần tạo thành một khoản tích lũy đủ lớn, giúp hai người có thể nghỉ hưu trước độ tuổi nghỉ hưu thông thường.
Với kế hoạch hiện tại, Bryony và Charlie đặt mục tiêu có thể nghỉ hưu ở độ tuổi 50. Bryony cho rằng nếu hai người đạt được mục tiêu này, ngay cả khi chỉ sớm hơn sinh nhật 60 tuổi một tháng, họ vẫn sẽ cảm thấy rất hài lòng với cách mình đã quản lý khoản vay mua nhà và tài chính dài hạn.
(Nguồn: Mirror)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày