Vợ chồng gửi tiết kiệm lãi 9 triệu/tháng, tổng thu nhập 58,5 triệu thì chi tiêu thế nào?
Gia đình này có tới 4 nguồn thu nhập!
Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, tâm sự của 1 cô vợ về cách phân bổ chi tiêu cũng như các khoản thu nhập, đã khiến nhiều người phải trầm trồ. Cô cho biết hiện tại gia đình có 4 nguồn thu nhập. Trong đó: 3 nguồn thu nhập thụ động đến từ lãi tiết kiệm, lãi đầu tư và tiền cho thuê nhà; 1 nguồn thu chủ động đến từ tiền lương hàng tháng. Tổng thu nhập 58,5 triệu đồng.
Còn về cách phân bổ chi tiêu, gia đình này không quy tiền về 1 mối, mà phân chia rõ ràng trách nhiệm tài chính, chuyện tiền bạc cứ thế mà theo.
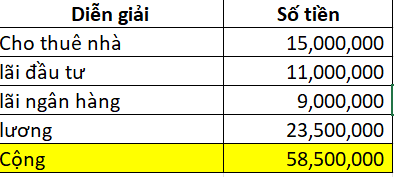
4 nguồn thu nhập của gia đình
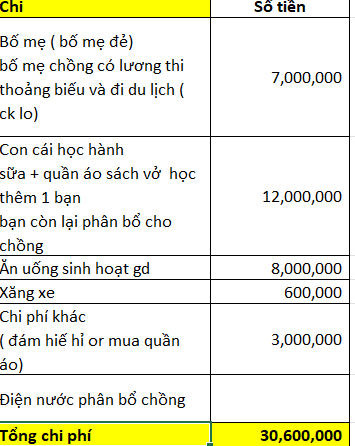
Cách phân bổ chi tiêu
“Nhà mình tiền của ai người đó xài, khi nào có gì cần mua sắm thì góp lại, vì chồng mình biết giữ tiền nên mình áp dụng cách này để chồng thoải mái trong việc chi tiêu cá nhân hay báo hiếu cha mẹ. Chứ nghĩ đi làm vất vả rồi về còn bị vợ săm soi quản lý cũng khó chịu, bao nhiêu năm lấy nhau mình chưa từng quản tiền chồng, 2 đứa sống dựa theo nguyên tắc tôn trọng nhau, cùng nhau xây dựng” - Cô chia sẻ.
Trong phần bình luận của bài đăng, nhiều người dành lời khen cho tư duy quản lý tài chính gia đình cũng như cách xây dựng 4 nguồn thu nhập. Rõ ràng đây không phải điều đơn giản.
“Riêng tiền lãi tiết kiệm của nhà bạn đã gần bằng 1 nửa thu nhập của nhà mình rồi, nể thật. Nhiều khi mình cũng muốn thoải mái chi tiêu cho bản thân, cũng không muốn quản tiền của chồng nhưng thu nhập có hạn nên cũng không vậy được” - Một người bộc bạch.
“Mình thấy bạn này có cách phân chia rất hay. Bố mẹ chồng thì chồng lo, bố mẹ vợ thì vợ lo, nhà 2 con thì mỗi người lo tiền học của 1 đứa, mau sắm lớn thì cùng nhau bàn bạc góp vào. Rạch ròi mà lại hay, nhưng đúng là phải có nền tảng tài chính thì cách này mới hiệu quả” - Một người bình luận.
“Tiền lãi ngân hàng 9 triệu 1 tháng thì chắc cũng phải gửi tiền tỷ, lại còn có nhà cho thuê tạo dòng tiền rồi lãi đầu tư, chứng tỏ cả 2 bạn đều có tư duy tài chính tốt, ai cũng giỏi giữ tiền nên cũng chẳng tội gì quy tiền về 1 mối, người cầm tiền luôn là người nặng đầu mà” - Một người phân tích.
Học được gì từ chia sẻ của gia đình này?
1. Ưu tiên xây dựng nguồn thu nhập thụ động
Điểm đáng chú ý trong câu chuyện của gia đình này không chỉ nằm ở tổng thu nhập 58,5 triệu đồng/tháng, mà là 3/4 nguồn thu nhập của họ là thu nhập thụ động đến từ những tài sản hoặc khoản tiền đã được tích lũy trước đó, gồm lãi tiết kiệm, lãi đầu tư và tiền cho thuê nhà.
Ảnh minh họa Pinterest
Không ít người vẫn mặc định muốn có thêm thu nhập thì phải làm thêm việc, nghĩa là tăng thời gian làm việc. Trong khi đó, việc xây dựng nguồn thu nhập thụ động hướng tới một cách khác: Để một phần tài sản tiếp tục tạo ra tiền ngay cả khi bản thân không dành thời gian làm việc. Tiền gửi có thể tạo tiền lãi, bất động sản có thể cho thuê, danh mục đầu tư tự sinh lời.
Tất nhiên, để có được 9 triệu đồng tiền lãi tiết kiệm mỗi tháng hay một khoản tiền cho thuê nhà, gia đình này phải có nền tảng tài sản nhất định. Không phải ai cũng có thể ngay lập tức tạo ra một khoản thu nhập thụ động đáng kể. Nhưng bài học có thể bắt đầu từ quy mô nhỏ hơn: Thay vì tiêu hết phần tiền dư mỗi tháng, có thể dành một khoản cố định để tích lũy và đưa vào những kênh phù hợp với khả năng tài chính, mục tiêu và mức chịu rủi ro của mình. Thu nhập thụ động không nhất thiết phải bắt đầu bằng một tài sản lớn, mà có thể bắt đầu từ việc hình thành một khoản tài sản có khả năng tự sinh ra dòng tiền.
2. Tôn trọng và cho nhau không gian tài chính riêng
Một điểm đáng học hỏi khác là vợ chồng không nhất thiết phải đưa toàn bộ tiền về một tài khoản chung mới có thể quản lý tài chính gia đình hiệu quả. Gia đình này lựa chọn “tiền của ai người đó xài”, còn những khoản mua sắm lớn hoặc chi phí chung thì cùng bàn bạc và đóng góp. Cách làm này tạo ra một ranh giới rõ ràng giữa trách nhiệm tài chính chung và quyền tự quyết với khoản tiền của mỗi người.
Trong đời sống vợ chồng, việc quản lý tiền đôi khi dễ biến thành việc kiểm soát cách người kia sử dụng tiền. Một người có thể cảm thấy mình phải giải thích cho từng khoản chi, trong khi người còn lại lại thấy áp lực vì phải theo dõi toàn bộ dòng tiền của gia đình. Nếu cả hai đều có khả năng kiếm tiền, biết tiết kiệm và đã thống nhất rõ những trách nhiệm chung, việc giữ lại một phần tài chính riêng có thể giúp mỗi người cảm thấy thoải mái hơn khi chi tiêu cho những nhu cầu cá nhân hoặc gia đình hai bên.
Cách phân chia này cũng đòi hỏi sự minh bạch và tin tưởng cao hơn. Hai người cần biết thu nhập, trách nhiệm và những mục tiêu tài chính quan trọng của nhau, đồng thời thống nhất nguyên tắc khi xuất hiện khoản chi lớn. Nếu một người có thói quen tiêu hết tiền, không tiết kiệm hoặc né tránh trách nhiệm chung thì mô hình này khó phát huy hiệu quả.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày