Vì sao sống tối giản không giúp bạn tiết kiệm hơn?
Không phải cứ sống tối giản là tự nhiên sẽ tiết kiệm được nhiều hơn!
Ít quần áo, ít đồ đạc, ít mua sắm thì số dư tài khoản ngân hàng đương nhiên phải lớn hơn? Đây là điều mà nhiều người vẫn mặc định là hiển nhiên. Tuy nhiên trên thực tế, không phải ai theo đuổi lối sống tối giản cũng chi tiêu ít hơn.
Nghiên cứu về hành vi tiêu dùng cũng phân biệt khá rõ hai khái niệm này: Tiết kiệm hướng đến mục tiêu giảm chi phí, trong khi chủ nghĩa tối giản tập trung vào việc lựa chọn những thứ được cho là có giá trị hơn đối với cuộc sống.
1. “Ít nhưng tốt” đôi khi cũng đồng nghĩa với “ít nhưng đắt”
Một trong những cái bẫy phổ biến nhất của tối giản là quan niệm phải mua những món đồ tốt hơn, bền hơn và đẹp hơn. Thay vì có 10 chiếc áo giá vừa phải, một người có thể quyết định mua 4 chiếc nhưng đều là hàng chất lượng cao. Nếu những món đồ đó thực sự được sử dụng thường xuyên và lâu dài, cách này có thể hợp lý về chi phí trên mỗi lần sử dụng. Nhưng nếu cứ đồng nhất “tối giản” với “cao cấp”, tổng tiền bỏ ra ban đầu có thể tăng đáng kể.
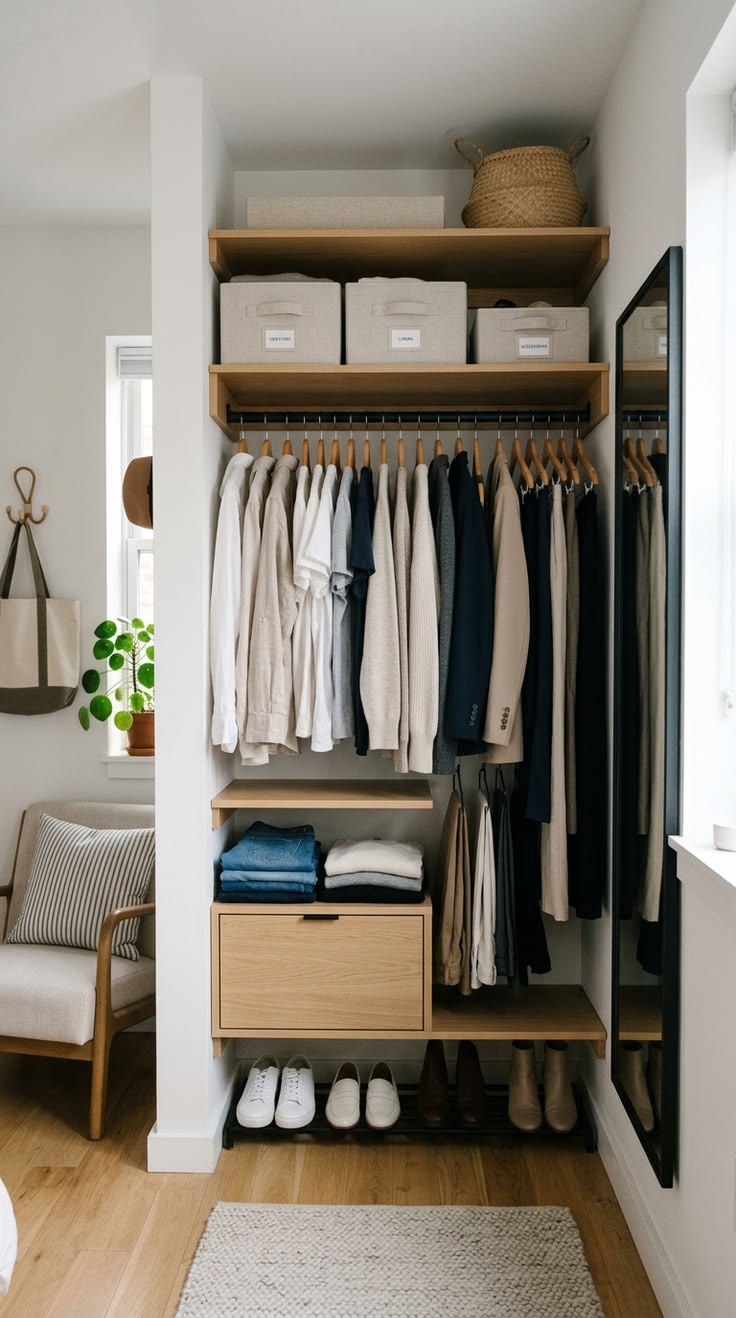
Ảnh minh họa
Tara Button - Người sáng lập BuyMeOnce, một nền tảng tập trung vào những sản phẩm được thiết kế để sử dụng lâu dài, cũng là 1 người theo chủ nghĩa sống tối giản. Triết lý của cô là thay vì liên tục mua những món đồ rẻ rồi thay mới, người tiêu dùng có thể chọn những sản phẩm bền hơn ngay từ đầu. Tuy nhiên, chính cách tiếp cận này cũng cho thấy một thực tế: Những món đồ được quảng bá là bền, chất lượng cao hoặc mua một lần dùng lâu thường đòi hỏi khoản chi ban đầu lớn hơn.
Vì vậy, nếu mục tiêu chính là tiết kiệm tiền, “mua ít” chưa đủ. Cần thêm một câu hỏi: Món đồ đắt hơn có thực sự được sử dụng nhiều hơn và lâu hơn hay không?
2. Tối giản về đồ đạc nhưng không tối giản về thói quen tiêu tiền
Một người có thể chỉ sở hữu 10 bộ quần áo nhưng đặt đồ ăn liên tục, đăng ký 5 ứng dụng trả phí, mua sắm online hàng ngày, chi mạnh cho các trải nghiệm,... và điều này không hề mâu thuẫn với định nghĩa “sống tối giản”.
Nghiên cứu của Amber Martin-Woodhead về những người theo chủ nghĩa tối giản tại Anh cho thấy họ không chỉ giảm mua sắm mà còn thay đổi cách tiêu dùng: Cân nhắc kỹ trước khi mua, tránh mua bốc đồng và tập trung vào những thứ thực sự cần thiết.
Điều đáng chú ý là “sở hữu ít” và “chi ít” là hai biến số khác nhau. Nếu một người chỉ dọn tủ quần áo nhưng không thay đổi hành vi tài chính, khoản tiền tiết kiệm được có thể gần như không đáng kể. Muốn tối giản thực sự có tác động đến tài khoản ngân hàng, nguyên tắc “ít hơn” phải được áp dụng cả vào cách mua sắm, dịch vụ đăng ký và những khoản chi lặp lại.
3. Sống tối giản chỉ là công cụ, không phải kết quả
Cuối cùng, tối giản có thể tạo điều kiện để tiết kiệm nhưng không tự động biến thành tiền tiết kiệm. Một người bỏ bớt 20 món đồ trong nhà nhưng không theo dõi thu nhập, chi phí cố định, khoản mua sắm phát sinh và số tiền tiết kiệm mỗi tháng thì rất khó biết mình thực sự đang giữ lại được bao nhiêu tiền.
Ảnh minh họa Pinterest
Một nghiên cứu tổng về các lối sống tiêu dùng ít cũng cho thấy những người thực hành sống tối giản có thể dành ít thời gian hơn cho mua sắm, dọn dẹp và chăm sóc tài sản, từ đó có thêm thời gian và cảm giác kiểm soát tài chính tốt hơn. Nhưng đó là hệ quả của việc thay đổi cách tiêu dùng, chứ không phải chỉ đơn giản là sở hữu ít đồ.
Bởi vậy, nếu mục tiêu cuối cùng là tiết kiệm nhiều tiền hơn, tối giản nên được xem như một công cụ chứ không phải đích đến. Bạn có thể bắt đầu bằng những câu hỏi rất đơn giản: Mình có thực sự cần mua món này không? Món đang có còn dùng tốt không? Nếu mua, mình sẽ sử dụng nó bao nhiêu lần? Và số tiền này có đang lấy mất một khoản dành cho tiết kiệm hay mục tiêu lớn hơn không?
Sống tối giản có thể giúp một người giảm chi tiêu, nhưng chỉ khi “ít hơn” thực sự dẫn đến “mua ít hơn”. Nếu chỉ đổi từ nhiều món đồ giá vừa phải sang ít món đồ đắt tiền, hoặc liên tục mua mới để tạo ra một cuộc sống trông tối giản hơn, tài khoản ngân hàng chưa chắc được hưởng lợi.
(Tham khảo: The Guardian, Science Direct)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày