Không tháng nào tiêu dưới 60 triệu, cô vợ phát hoảng: Dân mạng nói thẳng "chẳng thấy thừa chỗ nào"
Nhà 3 người, tiêu chừng đó là hợp lý?
Mới đây, một bài đăng ghi chép chi tiêu được chia sẻ trên Douban đã thu hút sự chú ý của cộng đồng mạng. Nhân vật chính là người vợ - chủ tài khoản Paipai, hiện sinh sống và làm việc tại Quảng Đông (Trung Quốc). Cô cho biết gia đình hiện có 3 người, gồm 2 vợ chồng cô và 1 con nhỏ.
Mặc dù đã cố gắng điều chỉnh chi tiêu hàng tháng, theo dõi từng khoản rất sát sao nhưng Paipai vẫn không khỏi bàng hoàng vì tháng nào cũng vượt ngân sách.
Trong bản tổng kết chi tiêu tháng 9/2026, Paipai đặt ngân sách 17.000 NDT (khoảng 65,6 triệu đồng), nhưng tổng chi thực tế là 19.504,65 NDT (khoảng 71,2 triệu đồng). Trong đó, tiền ăn uống hết 2.069,99 NDT (khoảng 7,56 triệu đồng), vượt ngân sách 1.800 NDT (khoảng 6,57 triệu đồng). Chi phí y tế và giáo dục là 3.986,05 NDT (khoảng 14,55 triệu đồng), thấp hơn mức dự kiến 8.000 NDT (khoảng 29,2 triệu đồng) do một số khoản học phí tiếng Anh của con chưa phải đóng.
Các khoản còn lại gồm đi lại 542 NDT (khoảng 1,98 triệu đồng), mua sắm 110,79 NDT (khoảng 404.000 đồng), giải trí 145,57 NDT (khoảng 531.000 đồng), sinh hoạt gia đình 2.866,89 NDT (khoảng 10,46 triệu đồng), giao tiếp xã hội 1.138,64 NDT (khoảng 4,16 triệu đồng), tiền tiêu vặt của chồng 1.200 NDT (khoảng 4,38 triệu đồng) và bảo hiểm 7.444,72 NDT (khoảng 27,19 triệu đồng).
Ăn uống là khoản Paipai không muốn giảm
Paipai cũng thừa nhận dù hai vợ chồng có thu nhập từ công việc chính và kiếm thêm được khoảng 1.680 NDT (khoảng 6,13 triệu đồng) từ công việc bên ngoài, gia đình vẫn rơi vào tình trạng thu không đủ bù chi trong tháng đó.
Sang tháng 10, người phụ nữ này quyết định điều chỉnh chi tiêu nhưng kết quả vẫn khiến cô phải nhìn lại cách sử dụng tiền của gia đình. Tổng chi thực tế đạt 16.679,27 NDT (khoảng 60,88 triệu đồng), thấp hơn tháng 9 nhưng vẫn có những khoản vượt ngân sách.
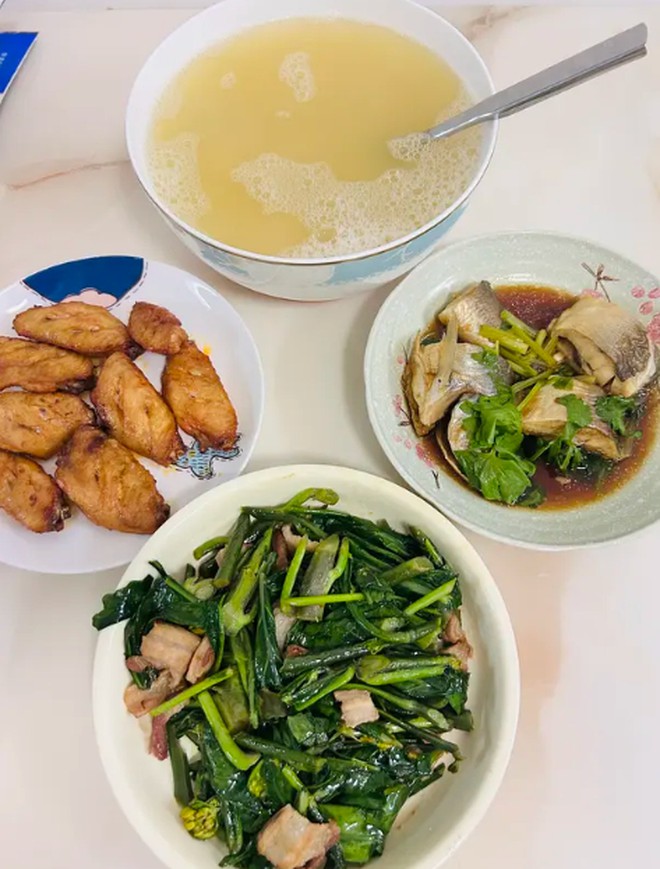
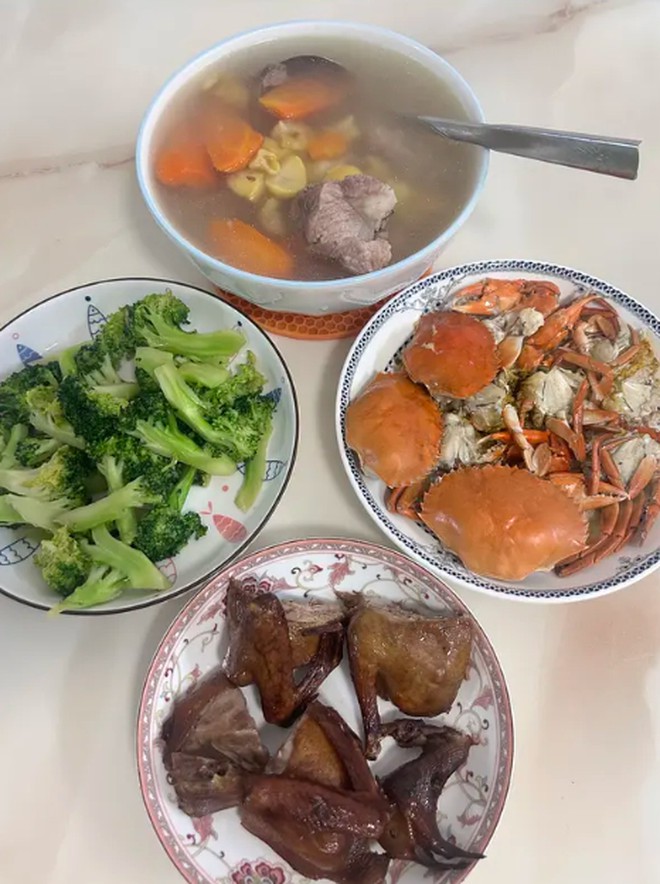
Cụ thể, tiền ăn uống được phân bổ 2.000 NDT (khoảng 7,3 triệu đồng), nhưng thực tế tiêu hết 2.149,97 NDT (khoảng 7,85 triệu đồng). Paipai cho biết gia đình không có ý định cắt giảm quá nhiều khoản liên quan đến thực phẩm vì muốn duy trì những bữa ăn đầy đủ, ngon miệng. Đặc biệt, trong dịp nghỉ lễ, gia đình về quê, gặp gỡ người thân và bạn bè nên chi phí ăn uống tăng lên. Riêng tiền mua thịt bò mang về Quảng Châu đã hơn 400 NDT (khoảng 1,46 triệu đồng).
Khoản y tế và giáo dục trong tháng này được dự trù 6.500 NDT (khoảng 23,73 triệu đồng), thực tế hết 4.950,32 NDT (khoảng 18,07 triệu đồng). Trong đó, học phí tiếng Anh của con là 3.780 NDT (khoảng 13,8 triệu đồng), lớp cầu lông 800 NDT (khoảng 2,92 triệu đồng) và chuyến đi trải nghiệm ngoại khóa của trường hết 198 NDT (khoảng 723.000 đồng). Ngoài ra còn có những khoản nhỏ như sữa, đồ dùng học tập và thuốc men.
Chi phí đi lại cũng là một khoản đáng kể. Với ngân sách 3.800 NDT (khoảng 13,87 triệu đồng), gia đình thực tế chi 3.748,2 NDT (khoảng 13,68 triệu đồng). Trong đó, riêng bảo hiểm ô tô sau khi trừ khoản hoàn tiền đã tốn 2.455 NDT (khoảng 8,96 triệu đồng), tiền xăng cho chuyến về quê dịp nghỉ lễ là 1.100 NDT (khoảng 4,02 triệu đồng), còn vé tàu điện ngầm đi làm của người vợ hết 163,2 NDT (khoảng 596.000 đồng).
Các khoản khác trong tháng 10 gồm mua sắm 326,43 NDT (khoảng 1,19 triệu đồng), giải trí 20 NDT (khoảng 73.000 đồng), sinh hoạt gia đình 2.980,76 NDT (khoảng 10,88 triệu đồng), giao tiếp xã hội 1.002,8 NDT (khoảng 3,66 triệu đồng) và tiền tiêu vặt của chồng 1.500 NDT (khoảng 5,48 triệu đồng). Như vậy, dù đặt mục tiêu chỉ chi 200 NDT cho mua sắm, gia đình vẫn vượt ngân sách hơn 126 NDT vì phát sinh những món đồ dùng cần thiết như lưỡi dao cạo râu, vật dụng gia đình và đồ dùng cá nhân.
Những khoản chi đều được Paipai ghi lại
Điều khiến bảng chi tiêu này trở nên đáng chú ý là nhiều khoản tưởng chừng rất nhỏ nhưng khi cộng dồn lại cũng tạo thành một con số không hề thấp. Chẳng hạn, một ngày gia đình chỉ mua rau, trái cây và một vài món ăn vặt, tổng tiền có thể chưa đến 100 NDT. Nhưng những ngày có học phí, bảo hiểm, tiền nhà hoặc chi phí đi lại, số tiền phải bỏ ra lập tức tăng lên vài nghìn NDT.
Trong tháng 10, riêng ngày 20/10, Paipai phải thanh toán 3.780 NDT tiền học tiếng Anh cho con, cộng thêm một số khoản mua thực phẩm và đồ uống, khiến tổng chi trong ngày lên tới 3.841,71 NDT (khoảng 14,02 triệu đồng). Ngày 15/10 cũng phát sinh khoản bảo hiểm xe hơi 2.455 NDT, khiến tổng chi trong ngày đạt 2.677,64 NDT (khoảng 9,77 triệu đồng).
Không chỉ ghi chép để kiểm soát tiền bạc, Paipai còn thường xuyên tận dụng khuyến mãi, mã giảm giá và các chương trình hoàn tiền. Cô mua thực phẩm với số lượng đủ dùng trong tuần, tận dụng những ngày siêu thị giảm giá và cố gắng sử dụng hết đồ dự trữ trước khi mua thêm. Thậm chí, có những món đồ gia dụng đã mua về nhưng sau đó cô mới phát hiện trong nhà vẫn còn hàng chưa sử dụng.
Đến tháng 11, trước nguy cơ mất việc, Paipai buộc phải hạ ngân sách xuống còn 8.400 NDT (khoảng 30,66 triệu đồng). Đây là mức chi tiêu được điều chỉnh thấp hơn nhiều so với hai tháng trước, với hy vọng có thể tiết kiệm thêm trước khi nguồn thu nhập bị ảnh hưởng.
Bên dưới bài đăng là nhiều luồng ý kiến khác nhau. Một số người cho rằng mức chi của gia đình Paipai không hẳn quá bất hợp lý, nhất là khi có con nhỏ. Một người bình luận: "Nhìn tổng tiền thì giật mình thật, nhưng tách từng khoản ra mới thấy gần như không có khoản nào là thừa thãi. Nuôi một đứa trẻ bây giờ thực sự tốn kém".
Ở chiều ngược lại, có người cho rằng vấn đề không nằm ở từng khoản chi riêng lẻ mà ở tổng nghĩa vụ tài chính cùng lúc. "Mỗi tháng chỉ cần một khoản học phí, bảo hiểm hoặc tiền xe phát sinh là ngân sách đã bị đội lên. Nếu thu nhập không ổn định thì gia đình rất dễ rơi vào cảnh kiếm được bao nhiêu cũng hết" - Một ý kiến nhận xét.
Một số người khác lại chia sẻ kinh nghiệm quản lý tiền bạc. Họ cho rằng việc ghi chép chi tiêu như Paipai là cần thiết, nhưng nên tách các khoản đóng theo năm hoặc theo quý thành ngân sách hàng tháng để tránh cảm giác tháng nào cũng bất ngờ vì phải trả một khoản tiền lớn. Có người còn gợi ý nên dành riêng một quỹ dự phòng cho học phí, bảo hiểm, sửa chữa xe và các khoản phát sinh, thay vì đợi đến khi hóa đơn xuất hiện mới tìm cách xoay xở.
Câu chuyện của Paipai cho thấy đôi khi điều khiến một gia đình phát hoảng không phải là một món đồ đắt tiền, mà là hàng chục khoản chi tưởng nhỏ bé cộng lại. Khi thu nhập có nguy cơ bị gián đoạn, việc biết chính xác tiền đang đi đâu, khoản nào bắt buộc và khoản nào có thể điều chỉnh trở thành bước quan trọng để gia đình chủ động hơn với ngân sách của mình.
(Nguồn: Douban)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày