32 tuổi có 18,5 tỷ đồng, cặp vợ chồng rủ nhau nghỉ việc: Cuộc đời thay đổi khi từ bỏ việc mua nhà
Bằng cách nào mà ở tuổi 32, họ có thể sống thoải mái mà không cần phụ thuộc vào việc phải đi làm?
Kristy Shen và Bryce Leung - Cặp vợ chồng người Canada từng nghĩ việc có thể tích lũy đủ tài sản để không còn phụ thuộc vào công việc là điều khó tin. Nhưng bằng cách kiểm soát chi tiêu, duy trì tỷ lệ tiết kiệm cao và chuyển hướng khoản tiền dành cho việc mua nhà sang đầu tư, cặp vợ chồng đã đạt mục tiêu tự do tài chính ở tuổi 32.
Cuộc đời thay đổi sau quyết định từ bỏ mục tiêu mua nhà
Shen lớn lên trong một gia đình nghèo ở Trung Quốc trước khi cùng gia đình chuyển tới Canada năm 8 tuổi. Những trải nghiệm thời thơ ấu khiến cô hình thành quan điểm khá thận trọng về tiền bạc. Cha mẹ khuyên cô mua nhà và tránh xa thị trường chứng khoán, vì vậy khi lần đầu biết đến cộng đồng những người theo đuổi tự do tài chính vào đầu những năm 2010, Shen không mấy tin rằng mình có thể làm được.
Khi ấy, Shen và Leung đều làm việc trong ngành công nghệ sau khi quen nhau lúc học kỹ thuật máy tính. Hai người có mức thu nhập tốt nhưng vẫn cảm thấy việc mua nhà ở Toronto nằm ngoài khả năng. Giá nhà liên tục tăng khiến kế hoạch sở hữu bất động sản ngày càng xa vời. Chính sự bế tắc này khiến họ bắt đầu tìm hiểu một hướng đi khác.
Thay vì chỉ tập trung vào mục tiêu mua nhà, hai người bắt đầu tính toán số tiền cần có để có thể chủ động lựa chọn công việc và cách sống. Dựa trên quy tắc 4%, một nguyên tắc phổ biến trong cộng đồng tự do tài chính, họ ước tính cần khoản tài sản tương đương khoảng 25 lần chi tiêu hàng năm. Khi đó, vợ chồng Shen tiêu khoảng 40.000 CAD (740 triệu đồng) mỗi năm, nên đặt mục tiêu tài sản ở mức khoảng 1 triệu CAD (18,5 tỷ đồng).
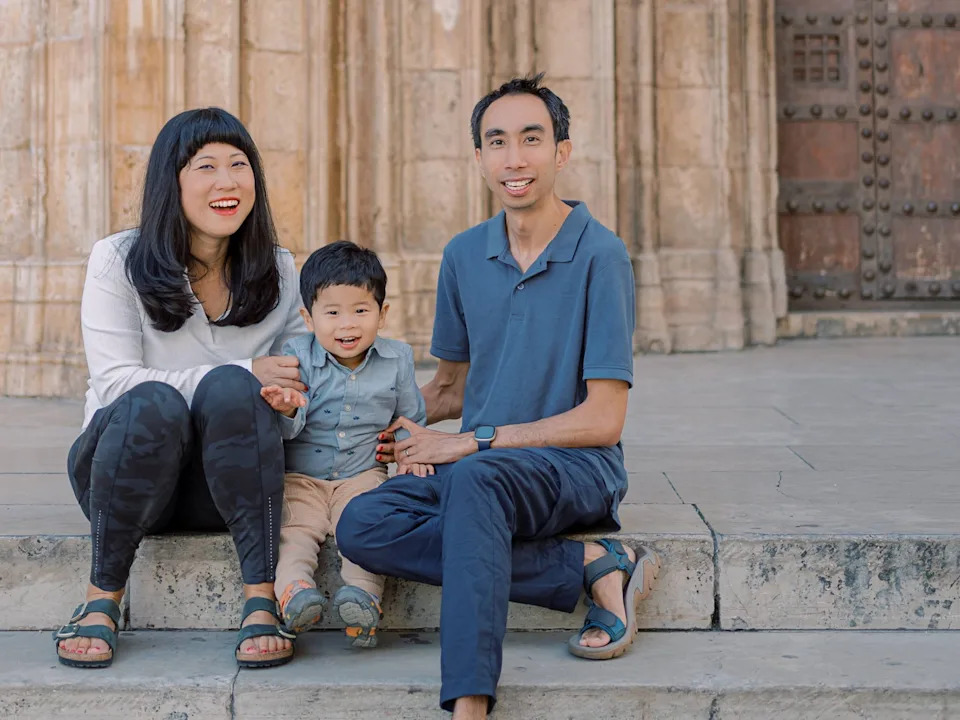
Gia đình Kristy Shen và Bryce Leung
Ban đầu, họ nghĩ sẽ mất 5-10 năm để đạt tự do tài chính. Tuy nhiên, kế hoạch diễn ra nhanh hơn dự kiến bởi cặp đôi đã có một khoản tích lũy đáng kể. Đến năm 2012, Shen và Leung cho biết họ đã dành dụm khoảng 500.000 CAD (9,25 tỷ đồng) để chuẩn bị mua nhà. Khi thay đổi mục tiêu, họ quyết định không dùng số tiền này làm khoản trả trước cho việc mua nhà, mà chuyển sang đầu tư vào các quỹ chỉ số có chi phí thấp và đa dạng hóa danh mục đầu tư.
Điều đáng chú ý trong cách quản lý tiền của họ là tỷ lệ tiết kiệm cao nhưng không đồng nghĩa với việc cắt bỏ mọi khoản chi tiêu. Trước khi nghiêm túc theo đuổi mục tiêu tự do tài chính, hai người tiết kiệm khoảng 30-50% thu nhập.
Một trong những cách giúp họ duy trì tỷ lệ này là không để mức sống tăng theo thu nhập. Dù lần lượt được thăng chức và thu nhập cải thiện, Shen và Leung vẫn sống trong một căn hộ 1 phòng ngủ khá khiêm tốn. Tiền thuê nhà của họ gần như không thay đổi trong suốt một thập kỷ.
"Chúng tôi được thăng chức nhiều lần nhưng hoàn toàn không nâng mức sống" - Shen chia sẻ.
Thay vì chi thêm tiền cho nhà ở, xe cộ hay những nhu cầu vật chất mới, cặp đôi dành ngân sách đáng kể cho du lịch. Shen và Leung ước tính mỗi năm họ chi khoảng 5.000-10.000 CAD (92,5-185 triệu đồng) cho các chuyến đi và coi đây là khoản chi không thể thiếu.
Cắt giảm chi tiêu không đồng nghĩa với sống khổ
Theo Leung, bí quyết không nằm ở việc ép bản thân sống càng tiết kiệm càng tốt. Anh ví việc cắt giảm chi tiêu quá mức giống như ăn kiêng: Có thể duy trì trong một thời gian ngắn và rất dễ mất kiểm soát sau đó. Thay vào đó, họ lựa chọn cách xác định thứ thực sự quan trọng với mình rồi ưu tiên tiền cho những khoản đó.
Với gia đình này, ba nhóm chi phí lớn gồm nhà ở, phương tiện đi lại và thực phẩm được kiểm soát khá chặt. Họ thuê căn hộ vừa phải, không sở hữu ô tô và chủ yếu tự nấu ăn. Nhờ vậy, ngân sách được giải phóng để dành cho những trải nghiệm mà cả hai coi trọng, đặc biệt là du lịch, trong khi vẫn duy trì được tỷ lệ tiết kiệm cao.
Shen cho rằng quản lý tài chính không nhất thiết phải đồng nghĩa với việc hạn chế mọi nhu cầu. Điều quan trọng là tối ưu hóa cách sử dụng tiền. Việc theo dõi chi tiêu giúp họ nhìn rõ những khoản nào thực sự mang lại giá trị và những khoản nào chỉ đơn giản là tiền bị tiêu vào những thứ ít khi sử dụng.
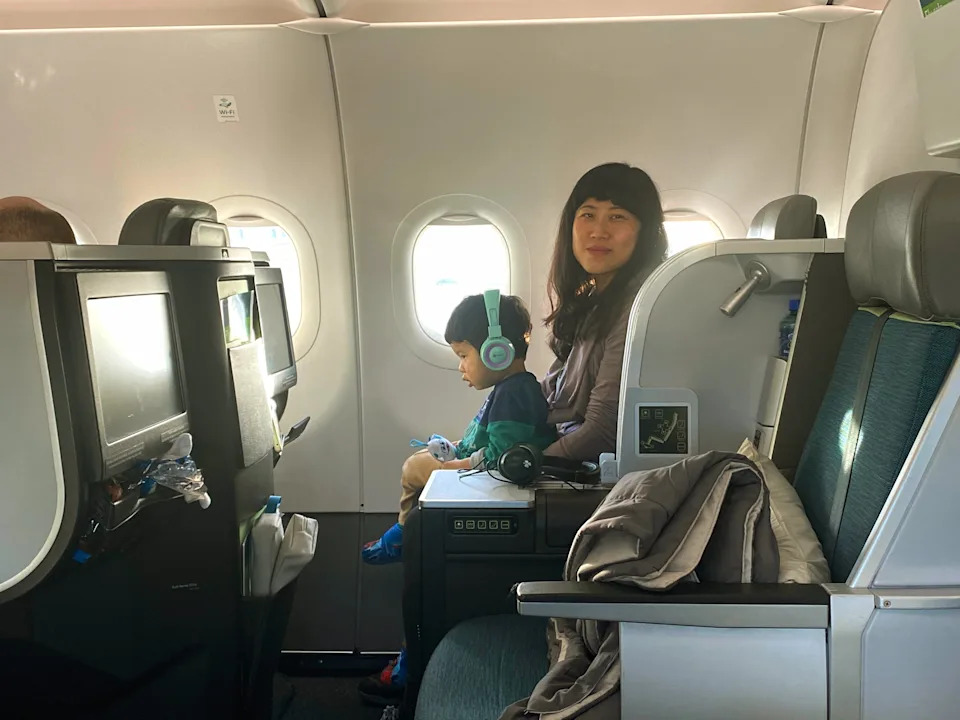
Sau khi đạt tự do tài chính, cặp vợ chồng ưu tiên tận hưởng cuộc sống
Năm 2015, khi đạt khoảng 1 triệu CAD (18,5 tỷ đồng) theo mục tiêu đã đặt ra, Shen và Leung lần lượt rời công việc ở tuổi 31 và 32, sau đó bắt đầu hành trình du lịch vòng quanh thế giới. Hai người duy trì cuộc sống chủ yếu dựa trên danh mục đầu tư. Họ cũng có thêm thu nhập từ hai cuốn sách bán chạy "Quit Like a Millionaire" và "Parent Like a Millionaire (Without Being One)", nhưng cho biết không phụ thuộc vào tiền bán sách để duy trì cuộc sống.
Với Shen và Leung, giá trị lớn nhất của việc tích lũy tài sản cuối cùng không nằm ở chuyện không phải đi làm nữa. Khoản tiền họ có giúp hai người chủ động hơn về thời gian và có thể đưa ra lựa chọn dựa trên điều mình muốn thay vì chỉ dựa vào nhu cầu kiếm tiền.
Cặp đôi cũng cho rằng sự chủ động về tài chính giúp họ có nhiều thời gian hơn cho gia đình khi trở thành cha mẹ, từ việc ở bên con đến việc không bỏ lỡ những cột mốc quan trọng trong quá trình trưởng thành.
Sau cùng, với Shen, quản lý tài chính không phải câu chuyện ép bản thân từ bỏ công việc hay sống càng ít càng tốt. Giá trị của việc tích lũy đủ tài sản nằm ở chỗ nó mở ra nhiều lựa chọn hơn cho cuộc sống: có thể tiếp tục làm việc, thay đổi công việc, dành thời gian cho gia đình hoặc đơn giản là sử dụng thời gian theo cách mình mong muốn.
(Nguồn: Yahoo Finance)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày