Giữa tháng 9 gửi ngân hàng 500 triệu đồng, lãi tối đa bao nhiêu?
Cùng là 500 triệu gửi tiết kiệm nhưng mỗi ngân hàng, mỗi kỳ hạn lại mang về khoản tiền lãi khác nhau.
Theo khảo sát lãi suất tiền gửi vào giữa tháng 9, một số ngân hàng đang niêm yết lãi suất trên 7%/năm ở các kỳ hạn dài.
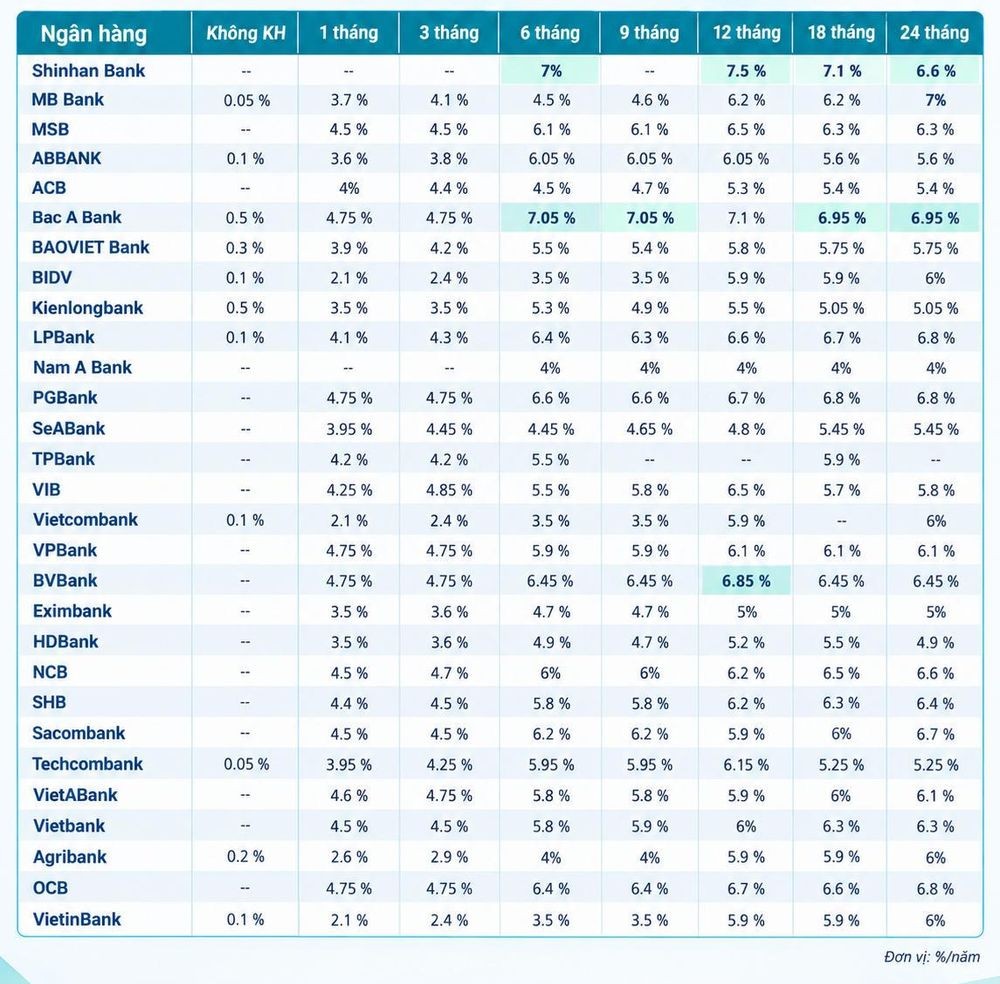
Lãi suất tiết kiệm ngày 15/9
Công thức tính tiền lãi khi gửi tiết kiệm: Tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số tháng gửi/12.
Với 500 triệu đồng gửi tiết kiệm vào giữa tháng 9, khoản tiền lãi cao nhất ở 3 kỳ hạn 6 tháng, 12 tháng, 18 tháng như sau.
1. Gửi tiết kiệm 500 triệu đồng kỳ hạn 6 tháng: Lãi cao nhất 17,625 triệu đồng
Ở kỳ hạn 6 tháng, BAC A Bank đang niêm yết mức lãi suất cao nhất với 7,05%/năm. Ở vị trí thứ 2 là Shinhan Bank với lãi suất 7%/năm. Kế đến là PGBank với lãi suất 6,6%/năm. Như vậy với khoản tiền gửi 500 triệu, phần tiền lãi tương ứng là:
- BAC A Bank: 500 triệu x 7,05% x 6/12 = 17,625 triệu đồng.
- Shinhan Bank: 500 triệu x 7% x 6/12 = 17,5 triệu đồng.
- PGBank: 500 triệu x 6,6% x 6/12 = 16,5 triệu đồng.
2. Gửi tiết kiệm 500 triệu đồng kỳ hạn 12 tháng: Lãi cao nhất 37,5 triệu đồng
Ở kỳ hạn 12 tháng, Shinhan Bank đang niêm yết mức lãi suất cao nhất với 7,5%/năm. Ở vị trí thứ 2 là PGBank và OCB cùng có lãi suất 6,7%/năm. Kế đến là LPBank với lãi suất 6,6%/năm. Như vậy với khoản tiền gửi 500 triệu, phần tiền lãi tương ứng là:
- Shinhan Bank: 500 triệu x 7,5% x 12/12 = 37,5 triệu đồng.
- PGBank: 500 triệu x 6,7% x 12/12 = 33,5 triệu đồng.
- OCB: 500 triệu x 6,7% x 12/12 = 33,5 triệu đồng.
3. Gửi tiết kiệm 500 triệu đồng kỳ hạn 18 tháng: Lãi cao nhất 53,25 triệu đồng
Ở kỳ hạn 18 tháng, Shinhan Bank vẫn có mức lãi suất cao nhất với 7,1%/năm. Ở vị trí thứ 2 là PGBank với lãi suất 6,8%/năm. Kế đến là LPBank với lãi suất 6,7%/năm. Như vậy với khoản tiền gửi 500 triệu, phần tiền lãi tương ứng là:
- Shinhan Bank: 500 triệu x 7,1% x 18/12 = 53,25 triệu đồng.
- PGBank: 500 triệu x 6,8% x 18/12 = 51 triệu đồng.
- LPBank: 500 triệu x 6,7% x 18/12 = 50,25 triệu đồng.
Nên làm gì với tiền lãi tiết kiệm ngân hàng?
1. Gộp tiền lãi với tiền gốc, tiếp tục gửi tiết kiệm
Với những người chưa có nhu cầu chi tiêu lớn và vẫn ưu tiên tích lũy, tái tục tiền lãi cùng tiền gốc là phương án đơn giản nhưng lại vô cùng hiệu quả. Khi đến ngày đáo hạn, người gửi có thể lựa chọn nhập lãi vào gốc để tiếp tục gửi tiết kiệm. Tuy nhiên, cũng không nên mặc định tái tục toàn bộ tiền lãi trong mọi trường hợp.
Ảnh minh họa
Người gửi cần cân nhắc kế hoạch tài chính, thời điểm có thể cần dùng tiền và mức lãi suất mới tại ngày tái tục. Nếu lãi suất giảm đáng kể, việc tiếp tục gửi toàn bộ số tiền có thể không phải lựa chọn tối ưu. Với khoản tiền lớn, chia tiền thành nhiều kỳ hạn cũng giúp vừa hưởng lãi, vừa duy trì khả năng tiếp cận một phần vốn khi cần.
2. Dùng tiền lãi để đầu tư cho sức khỏe, kỹ năng và chất lượng cuộc sống
Tiền lãi tiết kiệm không nhất thiết phải tiếp tục nằm trong ngân hàng. Một phần khoản thu nhập này có thể được sử dụng cho những nhu cầu giúp cải thiện sức khỏe, năng lực làm việc hoặc chất lượng cuộc sống.
Điểm quan trọng là phân biệt giữa chi tiêu tạo ra giá trị lâu dài và mua sắm theo cảm hứng. Một khóa học phục vụ công việc, hay các dịch vụ cải thiện sức khỏe,...có thể mang lại lợi ích vượt xa giá trị của khoản tiền chi ra. Ngược lại, nếu tiền lãi vừa nhận đã được dùng cho những khoản mua sắm không nằm trong kế hoạch, bạn có thể nhanh chóng mất đi thành quả tích lũy. Vì vậy, nên xác định trước một tỷ lệ tiền lãi dành cho bản thân, thay vì chi tiêu tùy theo số tiền thực nhận.
3. Phân bổ tiền lãi vào các mục tiêu tài chính cụ thể
Nếu phần tiền lãi tiết kiệm là một khoản tiền lớn, bạn có thể chia nó thành nhiều phần, phục vụ những mục tiêu tài chính khác nhau.
Ví dụ: 50% tiếp tục nhập vào khoản tiết kiệm để tăng quy mô tài sản, 20% dành cho quỹ dự phòng, 20% phục vụ một mục tiêu cụ thể như du lịch, học tập hoặc mua sắm lớn, 10% còn lại dành cho những khoản chi tiêu cá nhân. Tỷ lệ này không cố định và có thể điều chỉnh theo thu nhập, số tiền tiết kiệm cũng như kế hoạch của mỗi người. Điểm quan trọng là tiền lãi cũng được đưa vào kế hoạch tài chính giống như tiền lương, thay vì mặc định coi đây là khoản "tiền dư" và chi hết.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày