Vợ chồng Hà Nội thu nhập 40 triệu, mỗi tháng vẫn để dành 22 triệu nhờ cách giữ tiền khác phần lớn gia đình
Với cách này, vợ không phải là người duy nhất giữ tiền và chi tiêu, mà ai phụ trách khoản nào, người đó tự chi, rồi cuối tháng tổng kết lại.
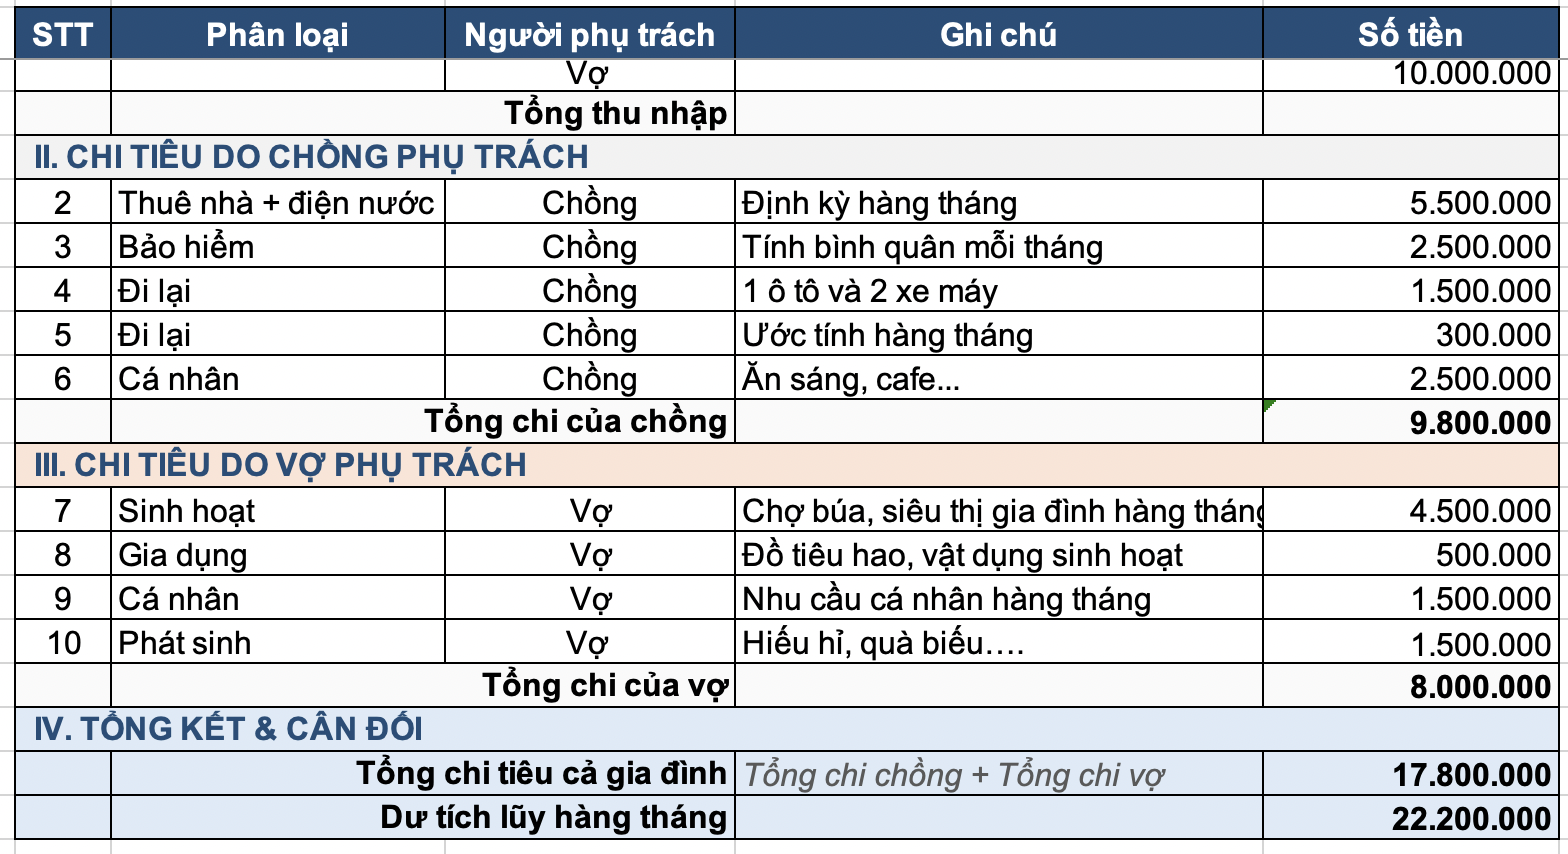
Đa số các gia đình, người chồng đưa toàn bộ lương cho vợ, chỉ giữ lại một khoản nhỏ để chi tiêu cá nhân, sau đó vợ là "tay hòm chìa khóa" đứng ra cân đối mọi khoản chi tiêu trong nhà. Tuy nhiên, gia đình H.A (32 tuổi ở Hà Đông, Hà Nội) lại có cách chi tiêu khác. Không để một người giữ và quản lý toàn bộ tiền bạc, mà chia rõ trách nhiệm cân đối chi tiêu cho cả hai vợ chồng.Cùng quản lý chi tiêu thay vì giao toàn bộ trách nhiệm cho người vợ
Cùng quản lý chi tiêu thay vì giao toàn bộ trách nhiệm cho người vợ
Điểm đáng chú ý trong cách quản lý tiền của gia đình H.A không chỉ nằm ở số tiền tiết kiệm được, mà còn ở cách hai vợ chồng phân chia trách nhiệm. Vợ không phải là người duy nhất giữ tiền, cũng không phải tự mình nhớ tất cả các khoản phải chi trong tháng. Người chồng cũng có trách nhiệm với những khoản tiền của mình, đồng thời biết gia đình đang chi bao nhiêu và tiết kiệm được bao nhiêu.
Để tránh tình trạng "người này nghĩ người kia đã thanh toán", hai vợ chồng thống nhất ghi chép toàn bộ các khoản chi vào một ứng dụng quản lý chi tiêu. Mỗi khoản tiền đều được note lại, từ tiền nhà, bảo hiểm, gửi xe cho tới tiền ăn, mua đồ dùng hay chi tiêu cá nhân...
Nhờ vậy, cả hai đều có thể theo dõi tình hình tài chính của gia đình. Cuối tháng, hai vợ chồng cùng tổng kết lại các khoản đã chi, xem tháng đó tiêu hết bao nhiêu và còn lại bao nhiêu.
Tiền dư mỗi tháng được chuyển sang một tài khoản riêng để tích lũy
Sau khi tổng kết, phần tiền còn dư sẽ được chuyển sang một tài khoản ngân hàng khác do người vợ quản lý. Khoản tiền này không được xem là tiền để tiếp tục chi tiêu mà được xác định là tiền tích lũy của gia đình. Khi đủ một khoản nhất định, hai vợ chồng gửi tiết kiệm ngân hàng có kỳ hạn để hưởng lãi và tiếp tục tích góp cho những mục tiêu dài hạn.
Gia đình mỗi tháng tiêu hơn 18 triệu và tiết kiệm được khoảng 22 triệu/tháng, nếu duy trì đều đặn, gia đình có thể tích lũy được hơn 264 triệu/năm, chưa tính tiền lãi tiết kiệm. Người vợ cũng cho biết đây là mức tiêu cơ bản, có tháng vợ chồng cô sẽ cân đối tiêu ít hơn để có thể tiết kiệm được nhiều hơn mức 22 triệu/tháng.
Con số này cho thấy một điều khá rõ: với thu nhập 40 triệu, việc kiểm soát các khoản chi và duy trì tỷ lệ tiết kiệm cao có thể tạo ra một khoản tích lũy đáng kể theo thời gian.
Cách quản lý chi tiêu mới của nhiều gia đình trẻ
Cách chi tiêu của gia đình H.A cũng phản ánh một xu hướng quản lý tài chính đang được nhiều gia đình trẻ quan tâm: thay vì để một người giữ toàn bộ tiền và chịu trách nhiệm cho mọi khoản chi, hai vợ chồng cùng tham gia quản lý tài chính theo cách minh bạch và có phân công cụ thể.
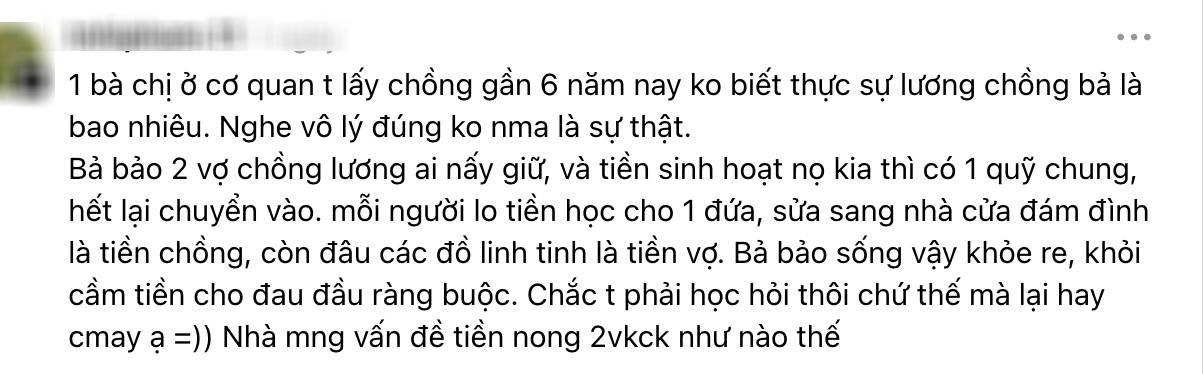
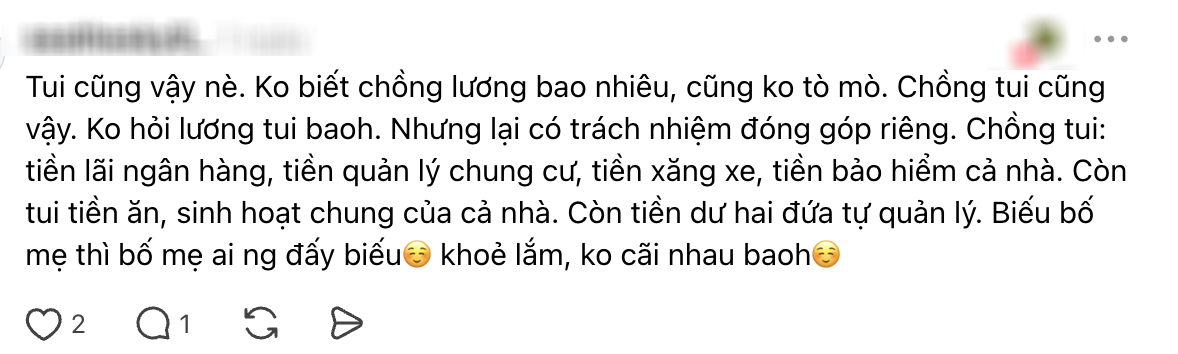
Đặc biệt với các cặp vợ chồng đều có thu nhập, việc chia sẻ trách nhiệm tài chính giúp mỗi người chủ động hơn với khoản tiền mình kiếm được, đồng thời vẫn đảm bảo các chi phí chung của gia đình được kiểm soát.
Vì vậy, thay vì câu hỏi "ai là người giữ tiền trong gia đình?", nhiều cặp vợ chồng trẻ đang chuyển sang cách tiếp cận khác: cả hai cùng chịu trách nhiệm với đồng tiền của gia đình, phân chia việc chi tiêu rõ ràng và cùng hướng tới mục tiêu tài chính chung. Thậm chí có gia đình còn không nắm được thu nhập của nhau, chỉ cần biết đôi phương vẫn đang cân đối chi tiêu các khoản theo đúng "nhiệm vụ" là được.
Không phải gia đình nào cũng phù hợp với cách "ai phụ trách khoản nào, người đó tự chi"
Bên cạnh những gia đình ủng hộ cách chia nhỏ trách nhiệm tài chính, cũng có không ít người cho rằng mô hình này đòi hỏi cả hai vợ chồng phải có ý thức và kỷ luật chi tiêu cao. Khi mỗi người giữ một phần thu nhập và tự chịu trách nhiệm với các khoản của mình, nếu không thống nhất nguyên tắc từ đầu, rất dễ phát sinh tình trạng người này không biết người kia đã chi bao nhiêu, hoặc tổng chi tiêu thực tế vượt xa dự tính.
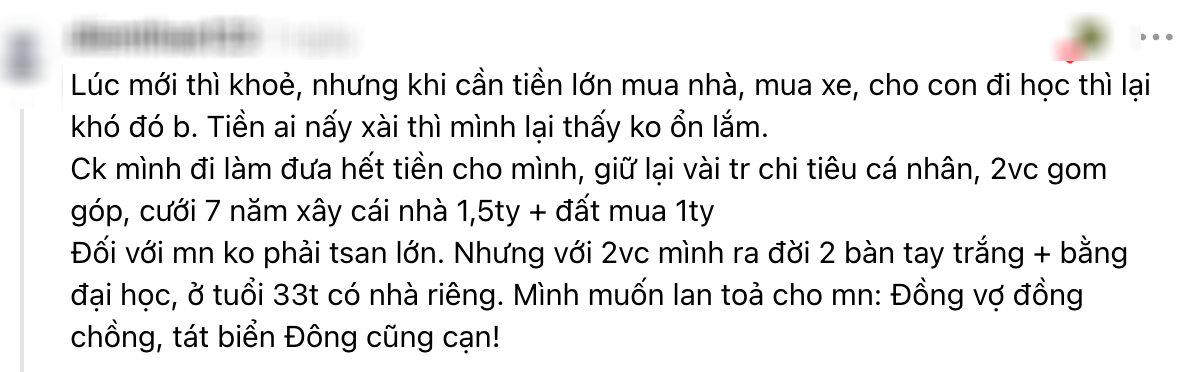
Đặc biệt, những khoản chi cá nhân thường khó kiểm soát hơn các khoản chi cố định. Nếu một người có thói quen mua sắm, ăn uống, cà phê, giải trí hoặc chi tiêu theo cảm hứng, việc "tiền ai nấy lo" có thể khiến ngân sách gia đình bị ảnh hưởng mà chỉ đến cuối tháng mới nhận ra.
So với cách một người, thường là người vợ, quản lý phần lớn hoặc toàn bộ thu nhập rồi đứng ra cân đối chi tiêu, mô hình này có một ưu điểm là mọi khoản tiền được tập trung về một mối. Người vợ chủ động phân bổ tiền ăn, tiền nhà, tiền điện nước, mua sắm, chi phí cá nhân và khoản tiết kiệm. Khi một khoản chi tăng lên, họ cũng có thể điều chỉnh ngay ở khoản khác để đảm bảo mục tiêu tiết kiệm.
Tất nhiên, cách này cũng đi kèm áp lực. Người giữ tiền phải theo dõi gần như toàn bộ các khoản chi, nhớ lịch thanh toán và chịu trách nhiệm cân đối ngân sách mỗi tháng. Nhưng với những gia đình có một người có thói quen quản lý tiền tốt hơn, việc tập trung tài chính vào một đầu mối đôi khi lại giúp kiểm soát tổng chi tiêu chặt chẽ hơn.
Vì vậy, dù lựa chọn "chia khoản để cùng quản lý" hay "một người giữ tiền và cân đối", điều quan trọng vẫn là hai vợ chồng phải thống nhất được mục tiêu tài chính, giới hạn chi tiêu và số tiền cần tiết kiệm mỗi tháng. Mỗi gia đình có một hoàn cảnh và thói quen khác nhau, nên không có một cách quản lý tiền duy nhất phù hợp với tất cả.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày