Tôi từng tiết kiệm mãi không dư, cho đến khi bỏ cách chia tiền theo tháng: 6 tháng sau có ngay 12 triệu sửa nhà
Từng nhiều lần đặt mục tiêu tiết kiệm 2 triệu đồng mỗi tháng nhưng đều thất bại, tôi quyết định thay đổi cách quản lý tiền. Thay vì đợi cuối tháng xem còn dư bao nhiêu, tôi chia ngân sách thành từng tuần và kiểm soát những khoản chi nhỏ. Sau 6 tháng, khoản tiết kiệm 12 triệu đồng giúp tôi sửa sang lại căn nhà mà không phải vay...
Tiết kiệm theo tháng: Cách làm tưởng hợp lý nhưng khiến tôi liên tục thất bại
Tôi là Nguyễn Thúy, 39 tuổi, hiện sống cùng chồng và một con nhỏ tại Hà Nội. Tổng thu nhập của hai vợ chồng khoảng 28 triệu đồng/tháng. Đây không phải mức thu nhập quá thấp, nhưng suốt một thời gian dài, chúng tôi gần như không tích lũy được khoản tiền nào đáng kể.
Điều khiến tôi băn khoăn nhất là gia đình không có thói quen mua sắm xa xỉ. Chúng tôi ít đi du lịch, không thường xuyên ăn nhà hàng và cũng chẳng mua đồ hiệu. Thế nhưng cứ đến cuối tháng, tài khoản lại chỉ còn vài trăm nghìn đồng.
Trước đây, tôi thường lập ngân sách vào đầu tháng. Sau khi trừ những khoản cố định như tiền học của con, điện nước, sinh hoạt phí, tôi tự nhủ sẽ cố gắng giữ lại 2 triệu đồng.
Nhưng kế hoạch thường chỉ đẹp trên giấy.
Tuần đầu tiên, tôi đi siêu thị mua nhiều thực phẩm vì nghĩ mua một lần sẽ tiết kiệm. Tuần thứ hai, gia đình có một vài cuộc gặp gỡ, ăn uống. Tuần thứ ba, tôi phát hiện tiền sinh hoạt đã gần hết nhưng vẫn còn nhiều ngày mới đến kỳ lương.
Đến tuần cuối cùng, mục tiêu tiết kiệm gần như biến mất.
Có tháng tôi chỉ để dành được 300.000 đồng. Có tháng chẳng dư đồng nào. Thậm chí đôi khi còn phải rút tiền từ khoản tiết kiệm trước đó để bù chi tiêu.
Sau nhiều lần thất bại, tôi nhận ra vấn đề không hẳn nằm ở số tiền kiếm được, mà ở cách mình quản lý dòng tiền.
Tôi có thể tính được một tháng cần tiêu bao nhiêu, nhưng lại không kiểm soát tốt việc mình tiêu tiền trong từng tuần.
Tôi bỏ cách quản lý tiền theo tháng, chuyển sang chia ngân sách thành 4 tuần
Đầu năm nay, khi căn bếp bắt đầu xuống cấp, tôi và chồng dự định dành khoảng 12 triệu đồng để sửa lại tủ bếp, thay một số thiết bị và sơn sửa những vị trí bị ẩm.
Thay vì vay tiền hoặc tiếp tục trì hoãn, tôi quyết định thử một phương pháp tiết kiệm mới trong 6 tháng.
Nguyên tắc khá đơn giản: Vẫn lập ngân sách tổng thể theo tháng, nhưng tiền sinh hoạt linh hoạt được chia thành từng tuần. Khoản tiết kiệm được chuyển riêng ngay sau khi nhận lương.
Đầu tiên, tôi rà soát lại toàn bộ chi tiêu của gia đình.
Bảng chi tiêu trước khi thay đổi
| Khoản chi | Số tiền/tháng |
| Tiền ăn uống, thực phẩm | 7.000.000đ |
| Tiền học và sinh hoạt của con | 4.000.000đ |
| Điện, nước, internet, điện thoại | 2.000.000đ |
| Đi lại, xăng xe | 2.000.000đ |
| Mua sắm gia đình, đồ dùng cá nhân | 3.000.000đ |
| Ăn ngoài, cà phê, giải trí | 3.000.000đ |
| Hiếu hỉ, phát sinh | 3.000.000đ |
| Các khoản cố định khác | 4.000.000đ |
| Tổng cộng | 28.000.000đ |
| Tiết kiệm | 0đ |
Nhìn vào bảng này, tôi nhận ra phần lớn chi tiêu không thể cắt giảm ngay lập tức. Tiền học của con, điện nước hay các khoản cố định đều cần được ưu tiên.
Tuy nhiên, ba nhóm chi gồm ăn uống, mua sắm và giải trí lại có khá nhiều khoản có thể điều chỉnh.
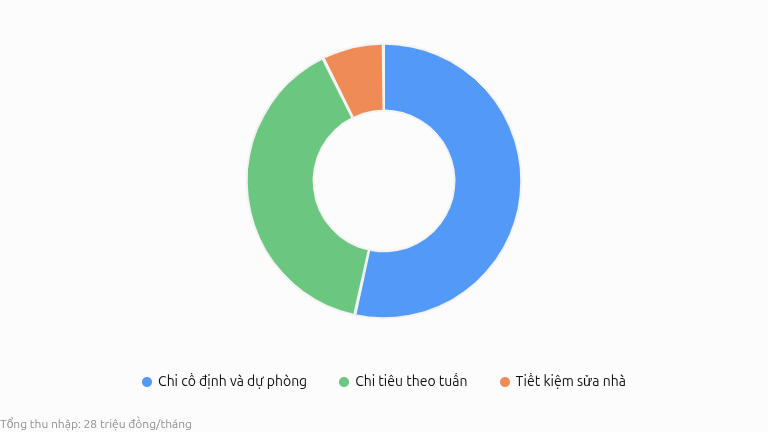
Tôi quyết định chuyển ngay 2 triệu đồng vào tài khoản tiết kiệm sau khi nhận lương. Với 26 triệu đồng còn lại, gia đình vẫn duy trì những khoản thiết yếu nhưng phải sử dụng hợp lý hơn.
Ngân sách mới của gia đình sau khi điều chỉnh
Mỗi tuần chỉ được tiêu trong một hạn mức: Đây mới là thay đổi quan trọng nhất
Tôi dành 11 triệu đồng/tháng cho những khoản chi linh hoạt, gồm thực phẩm, mua sắm thiết yếu, đi lại và giải trí. Số tiền này được chia thành các hạn mức theo tuần thay vì sử dụng tùy hứng.
Để tránh nhầm lẫn giữa tháng có 4 tuần và tháng có 5 tuần, tôi tính ngân sách trên cả năm. Trung bình mỗi tuần gia đình có khoảng 2,54 triệu đồng để chi tiêu, thay vì mặc định tuần nào cũng có 2,75 triệu đồng.
Tôi không bắt buộc mỗi tuần phải tiêu hết số tiền được phân bổ. Nếu tuần này còn dư 200.000 đồng, khoản tiền đó sẽ được giữ lại để sử dụng cho tuần tiếp theo hoặc bổ sung vào quỹ dự phòng.
Điều thay đổi rõ nhất nằm ở thói quen mua sắm.
Trước đây, tôi thường đi siêu thị và mua thêm một vài món vì thấy đang giảm giá. Nhưng từ khi áp dụng ngân sách tuần, tôi bắt đầu kiểm tra tủ lạnh, lên thực đơn trước khi đi chợ và chỉ mua những thứ thực sự cần.
Các khoản cà phê, ăn ngoài cũng được tính vào ngân sách thay vì coi là những chi phí nhỏ không đáng kể.
Ví dụ, một bữa ăn ngoài 500.000 đồng không chỉ đơn giản là mất 500.000 đồng. Nó đồng nghĩa với việc tôi cần điều chỉnh tiền thực phẩm hoặc giải trí trong những ngày còn lại.
Cách suy nghĩ này khiến tôi cân nhắc kỹ hơn trước mỗi quyết định chi tiêu.
Một điểm nữa là tôi không cố tiết kiệm bằng cách cắt sạch những khoản tạo niềm vui. Gia đình vẫn có thể đi ăn ngoài, con vẫn có những buổi vui chơi cuối tuần. Chỉ khác là mọi hoạt động đều được tính toán trong hạn mức đã đặt ra.
Sau 6 tháng, tôi có 12 triệu đồng mà không phải vay mượn để sửa nhà
Kết quả khiến tôi hài lòng nhất không phải là tháng nào cũng chi tiêu hoàn hảo, mà là khoản tiết kiệm được duy trì đều đặn.
Ngay khi nhận lương, 2 triệu đồng được chuyển vào tài khoản riêng. Vì số tiền này không nằm trong tài khoản sinh hoạt nên tôi ít có xu hướng sử dụng đến nó.
Bảng tích lũy sau 6 tháng
| Thời gian | Tiết kiệm mỗi tháng | Lũy kế |
|---|---|---|
| Tháng 1 | 2.000.000đ | 2.000.000đ |
| Tháng 2 | 2.000.000đ | 4.000.000đ |
| Tháng 3 | 2.000.000đ | 6.000.000đ |
| Tháng 4 | 2.000.000đ | 8.000.000đ |
| Tháng 5 | 2.000.000đ | 10.000.000đ |
| Tháng 6 | 2.000.000đ | 12.000.000đ |
Khoản tiết kiệm tăng đều qua 6 tháng
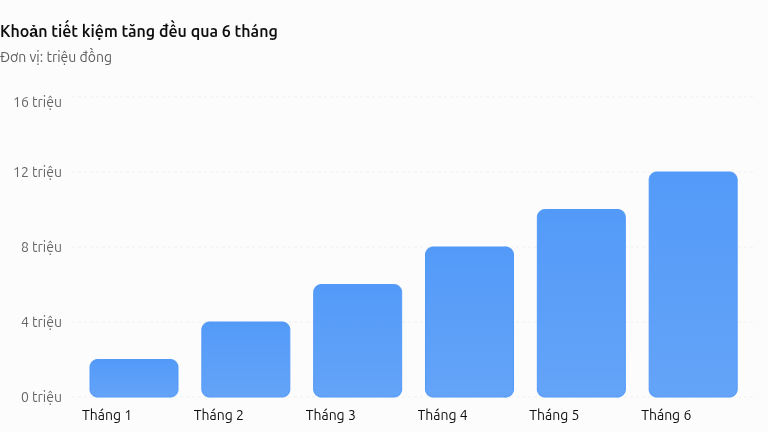
Với 12 triệu đồng tích lũy được, gia đình tôi có thể thực hiện kế hoạch sửa sang căn bếp đã trì hoãn từ lâu.
Với 12 triệu đồng tích lũy được, gia đình tôi có thể thực hiện kế hoạch sửa sang căn bếp đã trì hoãn từ lâu.
Tôi dùng 5 triệu đồng để sửa tủ bếp và thay phụ kiện xuống cấp, 3 triệu đồng sơn sửa những vị trí bị ẩm, 2,5 triệu đồng thay một số thiết bị cần thiết và giữ 1,5 triệu đồng cho chi phí phát sinh.
Tổng số tiền vừa đủ 12 triệu đồng.
Cảm giác hoàn thành một việc lớn bằng khoản tiền chủ động tích lũy được rất khác với việc phải vay mượn rồi trả dần trong nhiều tháng. Quan trọng hơn, tôi không còn cảm giác cứ đến cuối tháng là phải lo lắng xem tiền đã đi đâu.
3 bài học tôi rút ra sau nửa năm thay đổi cách tiết kiệm
Sau 6 tháng áp dụng phương pháp này, tôi nhận ra tiết kiệm không nhất thiết phải bắt đầu bằng những quyết định lớn.
Thứ nhất, đừng đợi có tiền dư mới tiết kiệm. Trước đây, tôi luôn đặt khoản tiết kiệm ở cuối danh sách chi tiêu. Bây giờ, tôi coi đó là một khoản cần phân bổ ngay khi nhận lương, giống như tiền học hay điện nước.
Thứ hai, ngân sách càng ngắn càng dễ kiểm soát. Một tháng là khoảng thời gian tương đối dài. Chúng ta dễ chi tiêu thoải mái vào đầu tháng rồi phải thắt chặt ở những ngày cuối. Khi chia thành từng tuần, tôi nhận ra những khoản vượt mức sớm hơn và có thể điều chỉnh ngay.
Thứ ba, tiết kiệm hiệu quả không có nghĩa là lúc nào cũng phải sống dè sẻn. Tôi không cắt bỏ hoàn toàn việc ăn ngoài hay mua sắm. Thay vào đó, tôi học cách ưu tiên những khoản thực sự cần thiết, hạn chế mua sắm theo cảm xúc và dành tiền cho mục tiêu quan trọng hơn.
Tất nhiên, 12 triệu đồng sau 6 tháng không phải một con số quá lớn, đặc biệt với những gia đình có thu nhập cao. Nhưng với gia đình tôi, đây là một bước tiến đáng kể sau nhiều năm gần như không tích lũy được gì.
Tôi cũng hiểu rằng phương pháp này chỉ phù hợp khi ngân sách còn đủ khả năng dành ra một khoản tiết kiệm. Với những gia đình đang thiếu hụt tiền sinh hoạt hoặc có nhiều khoản nợ, mục tiêu ban đầu có thể chỉ là cân đối dòng tiền, thay vì cố định mức tiết kiệm 2 triệu đồng.
Sau khi sửa nhà, tôi vẫn duy trì việc chia ngân sách theo tuần. Khoản 2 triệu đồng mỗi tháng giờ được chuyển sang quỹ dự phòng gia đình, với mục tiêu xây dựng một khoản tiền đủ trang trải vài tháng sinh hoạt khi có tình huống bất ngờ.
Nhìn lại, tôi thấy điều đáng giá nhất sau nửa năm không chỉ là căn bếp được sửa mới, mà còn là việc mình đã hình thành được một thói quen quản lý tài chính bền vững.
Bởi đôi khi, muốn tiết kiệm được nhiều hơn, chúng ta không cần kiếm thêm tiền hay cắt giảm mọi niềm vui. Điều cần thay đổi trước tiên chính là cách sử dụng số tiền mình đang có.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày