30 tuổi có 13,1 tỷ đồng, cặp vợ chồng bỏ việc văn phòng, giờ vừa làm vừa chơi không áp lực tiền bạc
Chi tiêu, tiết kiệm thế nào mà đủ tiền nghỉ hưu từ năm 30 tuổi?
Lauren và Steven Keys - Cặp vợ chồng 36 tuổi người Mỹ, đã đạt được điều mà nhiều người chỉ nghĩ đến sau hàng chục năm đi làm: Nghỉ công việc toàn thời gian trước tuổi 30 mà không quá áp lực về tiền bạc. Trong khoảng 8 năm đầu đi làm, tính từ lúc vừa là sinh viên vừa làm thêm, Lauren và Steven đã luôn cố gắng tiết kiệm, chi tiêu ở mức tối thiểu và ưu tiên dành nguồn lực tài chính để đầu tư.
Thu nhập tăng vẫn chi tiêu như thể còn là sinh viên
Thời điểm mới đi làm, tổng tài sản ròng của Lauren và Steven rơi vào khoảng 50.000 USD (hơn 1,3 tỷ đồng). Sau khi chính thức tốt nghiệp đại học, Steven trở thành giáo viên, còn Lauren làm quản lý marketing. Mỗi người kiếm khoảng 40.000 USD/năm (khoảng 1,05 tỷ đồng), đưa tổng thu nhập trước thuế của gia đình lên khoảng 80.000 USD/năm (hơn 2,1 tỷ đồng).
Điều tạo ra khác biệt không nằm ở quy mô thu nhập mà ở cách họ sử dụng số tiền kiếm được. Thay vì tăng chi tiêu khi thu nhập tăng, Lauren và Steven tiếp tục duy trì lối sống giống thời đại học. Trong giai đoạn 2013-2015, tổng chi phí sinh hoạt của cả hai luôn dưới 22.000 USD/năm (khoảng 579 triệu đồng).
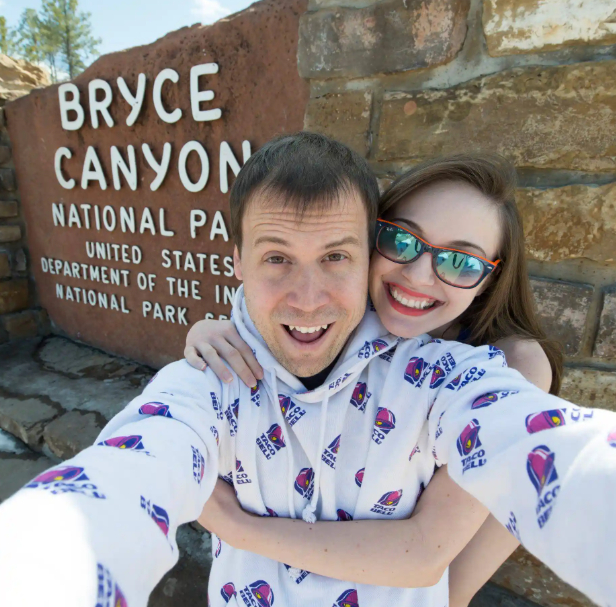
Lauren và Steven Keys
Họ thuê căn hộ 1 phòng ngủ với giá 800 USD/tháng (khoảng 21 triệu đồng). Tiền ăn trung bình khoảng 400 USD/tháng (khoảng 10,5 triệu đồng). Chi phí đi lại, bao gồm xăng, bảo hiểm, bảo dưỡng khoảng 180 USD/tháng (khoảng 4,7 triệu đồng). Và đó gần như là chi phí cố định hàng tháng, hiếm khi nào cặp đôi này chi tiền vui chơi hoặc đi du lịch.
Phần tiền còn lại không nằm yên trong tài khoản tiết kiệm. Lauren cho biết họ đầu tư khoảng 50% thu nhập vào cổ phiếu và trái phiếu. Mục tiêu của họ không đơn thuần là tích lũy càng nhiều tiền càng tốt, mà là dùng các khoản đầu tư để tạo ra sự tự do về thời gian.
Đến năm 2016, thu nhập của mỗi người tăng lên khoảng 50.000 USD/năm (khoảng 1,3 tỷ đồng). Tuy nhiên, tổng chi tiêu vẫn được giữ dưới 22.000 USD/năm (khoảng 579 triệu đồng). Chỉ trong 2 năm, họ tích lũy thêm khoảng 100.000 USD (hơn 2,6 tỷ đồng) và dùng toàn bộ tiền mặt để mua căn nhà đầu tiên.
Trong quá trình quản lý tài chính, Lauren và Steven tiếp tục tìm hiểu về đầu tư và lựa chọn các quỹ chỉ số. Đến tháng 1/2017, tổng tài sản ròng của họ vượt 250.000 USD (hơn 6,5 tỷ đồng). Cuối năm 2018, Lauren nghỉ việc văn phòng, chuyển sang làm tự do. Đầu năm 2020, Steven cũng nghỉ công việc toàn thời gian.
Đến tháng 7 cùng năm, danh mục đầu tư của họ đã vượt 500.000 USD (hơn 13,1 tỷ đồng), đồng thời sở hữu một căn nhà và không còn khoản vay thế chấp. Như vậy ở tuổi 30, cặp vợ chồng này chính thức chấm dứt đời sống văn phòng - việc mà họ tự gọi là “nghỉ hưu sớm” vì không còn phải quá lo lắng hay phụ thuộc vào bất kỳ công việc nào.
Nghỉ hưu sớm không có nghĩa là ngừng làm việc
Hiện tại, cặp đôi duy trì lối sống nghỉ hưu nhưng vẫn làm một số công việc tự do, đồng thời vận hành các hoạt động kinh doanh và đầu tư. Các khoản đầu tư tạo ra đủ thu nhập để trang trải mức sống tương đối thấp của họ.
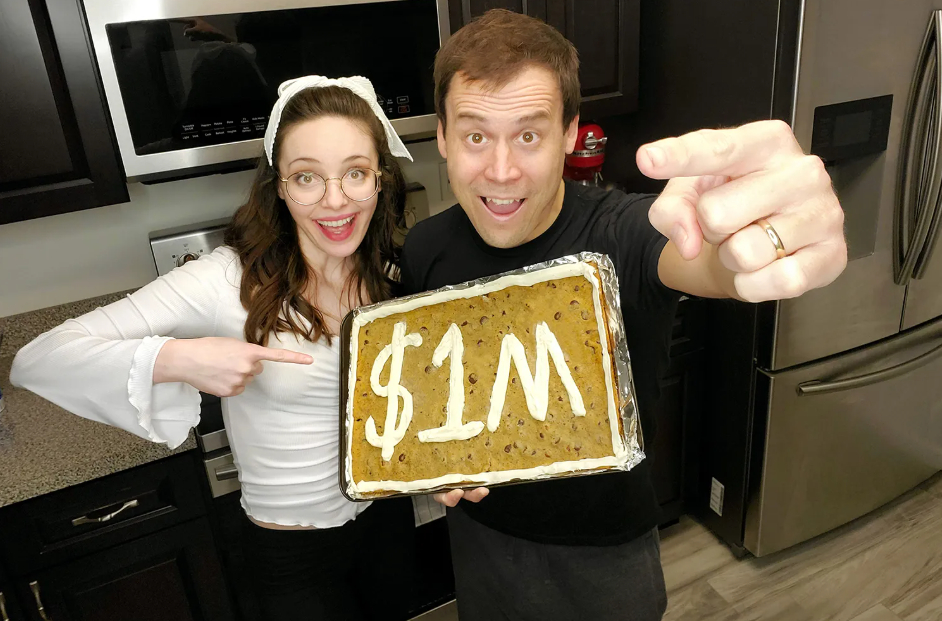
Lauren và Steven Keys
Nhìn lại hành trình của mình, Lauren và Steven cho rằng yếu tố quan trọng không phải là tìm cách kiếm một mức thu nhập đặc biệt cao, mà là nhận ra họ không cần tiêu quá nhiều trong số tiền mình kiếm được. Cặp đôi vẫn có thể tận hưởng cuộc sống với một chiếc ô tô cũ dùng chung, tự nấu những bữa ăn ngon tại nhà và tìm kiếm các hình thức giải trí miễn phí ngoài trời hoặc cùng bạn bè.
Với Lauren và Steven, nghỉ hưu sớm cũng không đồng nghĩa với việc hoàn toàn dừng làm việc. Độc lập tài chính cho phép họ chủ động dành nhiều tháng để đi du lịch, nghỉ ngơi hoặc theo đuổi các dự án cá nhân mà không phải lo việc tạm ngừng công việc sẽ ảnh hưởng đến kế hoạch tài chính dài hạn.
Sau khi đạt được tự do tài chính ở tuổi 30, cặp đôi cho rằng nghỉ hưu trong vòng 10 năm là một mục tiêu có thể thực hiện được. Chính việc kiểm soát chi tiêu, duy trì tỷ lệ tiết kiệm cao, đầu tư đều đặn và xây dựng thêm nguồn thu nhập đã giúp họ rút ngắn đáng kể khoảng thời gian từ lúc bắt đầu đi làm đến khi có thể chủ động lựa chọn cách sử dụng thời gian của mình.
(Nguồn: The People)
TIN CÙNG CHUYÊN MỤC
Xem theo ngày