Cuối tháng 9 gửi ngân hàng 500 triệu, lãi tối đa bao nhiêu?
Mức lãi suất tiết kiệm cao nhất hiện nay là 7,8% cho kỳ hạn 12 tháng.
Theo khảo sát mặt bằng lãi suất vào ngày 29/9, lãi suất tiền gửi tại các ngân hàng có sự chênh lệch đáng kể giữa từng kỳ hạn. Nếu có 500 triệu đồng nhàn rỗi và gửi tiết kiệm, số tiền lãi nhận được sẽ phụ thuộc vào ngân hàng, kỳ hạn và mức lãi suất áp dụng.
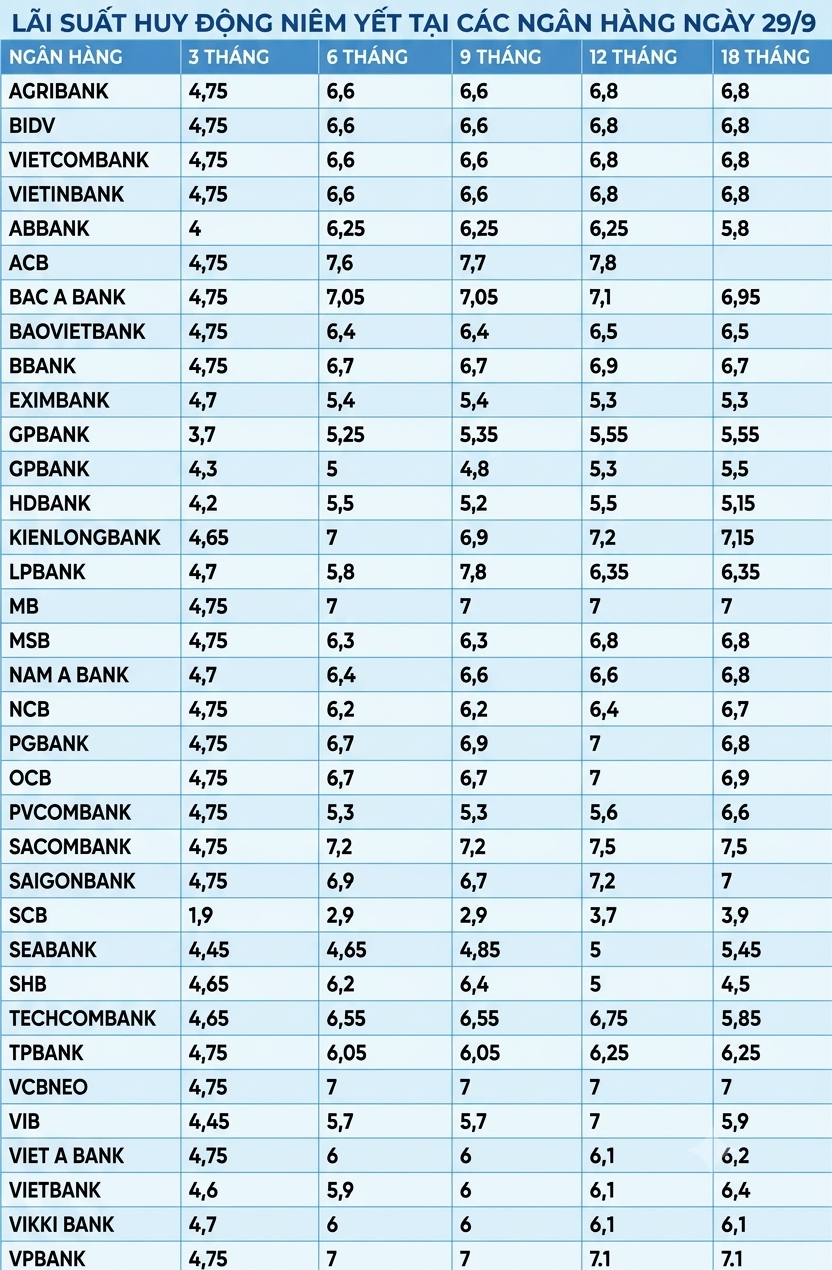
Lãi suất tiết kiệm ngày 29/9
Công thức tính tiền lãi = Tiền gửi x lãi suất (%/năm) x số tháng gửi/12.
1. Gửi tiết kiệm 500 triệu kỳ hạn 6 tháng: Lãi tối đa 19 triệu đồng
Ở kỳ hạn 6 tháng, ACB đang niêm yết mức lãi suất cao nhất ở mức 7,6%/năm. Tiếp theo là Sacombank với lãi suất 7,2%/năm. Ở vị trí thứ 3 là BAC A Bank với lãi suất 7,05%/năm.
Như vậy nếu gửi tiết kiệm 500 triệu đồng kỳ hạn 6 tháng, mức tiền lãi tương ứng như sau:
- Gửi tại ACB: 500 triệu x 7,6% x 6/12 = 19 triệu đồng.
- Gửi tại Sacombank: 500 triệu x 7,2% x 6/12 = 18 triệu đồng.
- Gửi tại BAC A Bank: 500 triệu x 7,05% x 6/12 = 17,625 triệu đồng.
2. Gửi tiết kiệm 500 triệu kỳ hạn 12 tháng: Lãi tối đa 39 triệu đồng
Ở kỳ hạn 12 tháng, ACB vẫn có mức lãi suất cao nhất là 7,8%/năm. Tiếp theo là Sacombank với lãi suất 7,5%/năm. Ở vị trí thứ 3 là Saigon Bank và Kienlongbank với lãi suất 7,2%/năm.
Như vậy nếu gửi tiết kiệm 500 triệu đồng kỳ hạn 12 tháng, mức tiền lãi tương ứng như sau:
- Gửi tại ACB: 500 triệu x 7,8% x 12/12 = 39 triệu đồng.
- Gửi tại Sacombank: 500 triệu x 7,5% x 12/12 = 37,5 triệu đồng.
- Gửi tại Saigon Bank và Kienlongbank: 500 triệu x 7,2% x 12/12 = 36 triệu đồng.
3. Gửi tiết kiệm 500 triệu kỳ hạn 18 tháng: Lãi tối đa 56,25 triệu đồng
Ở kỳ hạn 18 tháng, Sacombank có mức lãi suất cao nhất là 7,5%/năm. Tiếp theo là Kienlongbank với lãi suất 7,15%/năm. Ở vị trí thứ 3 là VPBank với lãi suất 7,1%/năm.
Như vậy nếu gửi tiết kiệm 500 triệu đồng kỳ hạn 18 tháng, mức tiền lãi tương ứng như sau:
- Gửi tại Sacombank: 500 triệu x 7,5% x 18/12 = 56,25 triệu đồng.
- Gửi tại Kienlongbank: 500 triệu x 7,15% x 18/12 = 53,62 triệu đồng.
- Gửi tại VPBank: 500 triệu x 7,1% x 18/12 = 53,25 triệu đồng.
Lời khuyên cho người gửi tiết kiệm
1. Không nên dồn toàn bộ tiền vào một sổ tiết kiệm
Với khoản tiền chưa có nhu cầu sử dụng trong 1-2 năm, gửi trên 12 tháng có thể giúp người gửi tối ưu lãi suất. Tuy nhiên, không nên vì muốn tối đa hóa tiền lãi mà đưa toàn bộ khoản tiền nhàn rỗi vào một sổ dài hạn.
Trong thực tế, người gửi vẫn có thể phát sinh các khoản chi bất ngờ như sửa nhà, mua sắm tài sản lớn, hỗ trợ gia đình hoặc cần vốn cho một cơ hội đầu tư khác. Nếu tất cả tiền đều nằm trong một sổ dài hạn, việc rút trước hạn có thể ảnh hưởng đến phần tiền lãi.
Ảnh minh họa
Vì vậy, bạn có thể chia khoản tiền thành nhiều phần: Một phần giữ ở tài khoản thanh khoản cao để làm quỹ dự phòng, phần còn lại mới đưa vào các kỳ hạn 12-24 tháng. Cách này giúp bạn vừa duy trì khả năng xoay xở khi cần, vừa tận dụng được mức lãi suất của kỳ hạn dài.
2. Kiểm tra điều khoản đi kèm mức lãi suất
Khi gửi tiết kiệm, bạn không nên chỉ nhìn vào con số lãi suất cao nhất, mà còn cần kiểm tra kỹ điều kiện áp dụng đi kèm. Một số mức lãi suất có thể đi kèm yêu cầu về số dư tối thiểu, kênh gửi, nhóm khách hàng hoặc điều kiện riêng của từng sản phẩm.
Ngoài ra, cần xác định cách tính lãi, ngày bắt đầu tính lãi và mức lãi nhận được nếu tất toán trước hạn. Chẳng hạn, với cùng một khoản tiền, mức lãi suất cao hơn 0,3-0,5 điểm phần trăm có thể tạo thêm một khoản lãi nhất định sau 12-18 tháng, nhưng lợi ích này sẽ không còn nhiều nếu người gửi phải phá sổ giữa chừng.
3. Chia nhỏ thời điểm đáo hạn
Với người có khoản tiền lớn và xác định gửi tiết kiệm dài hạn, chia nhỏ sổ theo các thời điểm đáo hạn cũng là một cách quản lý khá thực tế. Thay vì gửi tiền thành nhiều sổ với kỳ hạn như nhau, bạn có thể lựa chọn mỗi sổ 1 kỳ hạn. Ví dụ cùng là khoản tiền gửi 250 triệu, 1 sổ gửi kỳ hạn 6 tháng, 1 sổ gửi kỳ hạn 12 tháng. Khi đó, cứ sau một khoảng thời gian nhất định, bạn sẽ có một khoản tiền đáo hạn.
Cách làm này đặc biệt hữu ích trong bối cảnh lãi suất có thể thay đổi theo thời gian. Nếu toàn bộ tiền cùng đáo hạn tại một thời điểm, bạn có thể phải đưa ra quyết định với toàn bộ khoản tiền dựa trên mặt bằng lãi suất lúc đó. Ngược lại, chia nhỏ thời điểm đáo hạn giúp giảm việc phụ thuộc vào một mức lãi suất duy nhất và tạo ra dòng tiền định kỳ mà không cần phải tất toán trước hạn.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày