Vợ chồng thu nhập 35 triệu đang thuê nhà Hà Nội, chi tiêu kiểu gì mà ai cũng lắc đầu?
Với mức thu nhập 35 triệu/tháng, cô vợ cho biết tối đa chỉ tiết kiệm được 5-6 triệu.
Thu nhập chưa cao lại đang phải thuê nhà, chi tiêu thế nào để vẫn có dư hàng tháng là bài toán không đơn giản. Cặp vợ chồng trong câu chuyện dưới đây cũng đang có vướng mắc tương tự. Lương 2 người gộp lại được 35 triệu/tháng, dù đã cố gắng vun vén nhưng vẫn chẳng để được đồng nào.
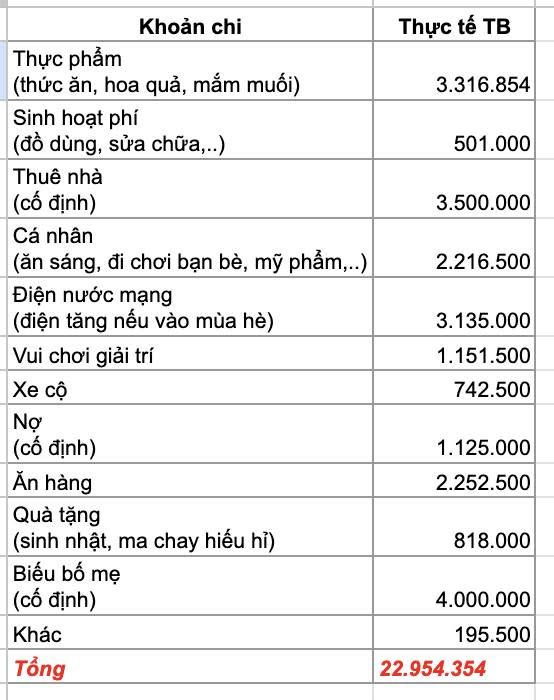
Bảng chi tiêu do cô vợ đăng tải
"Vợ chồng em đang thuê nhà Hà Nội và chưa có con. Ngoài những khoản chi hàng tháng trong bảng, bọn em còn để ra 2 triệu đóng bảo hiểm, 1 triệu dự phòng lúc ốm đau, 3 triệu chuẩn bị cho việc sinh em bé và 1 triệu để đi du lịch.
Về ăn uống thì 80% thực phẩm bao gồm thịt, cá, trứng là bố mẹ gửi từ quê lên. Bọn em chủ yếu chỉ mua rau và hoa quả.
Sau khi trừ đi hết các khoản thì bọn em tiết kiệm được 5-6 triệu/tháng (có thể ít hơn nếu có việc phát sinh). Em đang thấy mức chi tiêu như hiện tại vẫn còn hoang quá, sau này nuôi con cũng căng thẳng, nên nhờ mọi người xem giúp em" - Cô viết.
Trong phần bình luận của bài đăng, nhiều người đồng tình cho rằng tiền điện nước và wifi gần bằng tiền thuê nhà thì hơi cao. Nếu muốn tiết kiệm thêm, cần xem lại khoản này, đồng thời bớt tiền ăn hàng, hạn chế chi tiêu cá nhân và vui chơi giải trí.
"Thuê nhà 3 triệu rưỡi ở Hà Nội thì không đắt nhưng tiền dịch vụ 3,1 triệu thì gần bằng tiền thuê nhà, cả tháng cũng tốn hơn 6 triệu rồi. Xem lại khoản này với bớt ăn hàng lại, giảm ngân sách ăn hàng còn 1 triệu/tháng thôi, chứ có con là dễ âm tiền đó mom" - Một người khuyên.
"Nếu đang đặt mục tiêu tiết kiệm thì chi tiêu thế này là hơi vụng với bất ổn ấy. 80% thịt thà, cá, trứng được bố mẹ gửi lên, tự mua rau với hoa quả mà 3,3 triệu/tháng thì hơi nhiều. Muốn tiết kiệm thì tốt nhất bỏ luôn khoản ăn hàng. Nhà có 2 vợ chồng, thuê 3,5 triệu/tháng ở Hà Nội thì cũng không phải nhà nhiều phòng, nhiều điều hòa mà tiền phí dịch vụ điện, nước, internet 3,1 triệu thế kia là quá đắt. Mình cũng ở thuê, điện tính 4k/số, hè bật điều hòa từ 8h tối đến 3h sáng mà tiền điện cũng chưa đến 1 triệu. Xem lại 3 khoản này là tiết kiệm thêm được tầm 3-4 triệu rồi" - Một người phân tích.
"Giảm khoản vui chơi giải trí, ăn hàng, cá nhân lại thử xem. Ý mình là thử cắt 100% trong 3 tháng, xem có để ra khoảng 15 triệu không? Nếu cắt rồi mà vẫn không dư ra được 15 triệu thì phải xem lại các chi phí khác mà bạn ghi đã chính xác chưa?" - Một người gợi ý.
"Điện, nước, mạng sao đắt vậy? Mình dùng điều hòa, tủ lạnh, nấu bếp từ, dùng PC mà tháng căng đét 200 số điện, giá dịch vụ 4k/số thì cũng 800k tiền điện thôi, thêm internet với mấy khoản linh tinh thì cùng lắm cũng chỉ 1,3-1,5 triệu chứ sao vọt lên hơn 3 triệu được? Với cả mình thấy ăn hàng có thể gộp chung với vui chơi giải trí, giảm ngân sách đi" - Một người bình luận.
Làm sao để cắt giảm chi tiêu hiệu quả mà vẫn đảm bảo chất lượng cuộc sống?
1. Xem lại những khoản chi nhỏ nhưng tần suất chi nhiều
Một trong những cách dễ áp dụng nhất là rà soát các khoản chi nhỏ nhưng lặp lại thường xuyên. Một cốc cà phê mua theo thói quen, vài lần đặt đồ ăn vì ngại nấu, các gói đăng ký ứng dụng ít sử dụng hay những lần mua hàng online không có kế hoạch có thể không tạo áp lực lớn ở từng lần, nhưng cộng lại thành một khoản đáng kể mỗi tháng.
Ảnh minh họa
Thay vì tự đặt quy tắc phải cắt hoàn toàn cà phê, ăn ngoài hay mua sắm, bạn có thể giữ lại những khoản thực sự mang lại niềm vui và giảm tần suất hoặc thay thế những khoản ít giá trị hơn. Cách này giúp ngân sách giảm xuống mà chất lượng cuộc sống gần như không bị ảnh hưởng.
2. Đặt ngân sách cho từng nhóm chi tiêu
Tiết kiệm hiệu quả không đồng nghĩa với việc phải kiểm soát từng đồng. Một cách thực tế hơn là chia thu nhập thành các nhóm như chi phí cố định, ăn uống - sinh hoạt, tiết kiệm và khoản chi cho sở thích cá nhân.
Với những khoản không thiết yếu, nên đặt một ngân sách cụ thể theo tháng. Khi đã có giới hạn, việc mua một bộ quần áo, đi ăn nhà hàng hay xem phim sẽ không còn tạo cảm giác "tiêu tiền có lỗi", miễn là vẫn nằm trong ngân sách. Ngược lại, nếu không có khoản chi linh hoạt, việc tiết kiệm quá nghiêm ngặt dễ khiến một người cảm thấy bị bó buộc và nhanh chóng từ bỏ kế hoạch. Mục tiêu là tạo ra một mức chi tiêu vừa đủ để vẫn tận hưởng cuộc sống, đồng thời không ảnh hưởng đến các mục tiêu tài chính dài hạn.
3. Ưu tiên mua những thứ có thể dùng lâu dài, hạn chế chi tiêu theo cảm xúc
Một khoản chi dễ khiến ngân sách tăng lên là những món đồ được mua vì thích nhất thời thay vì thực sự cần thiết. Trước khi mua một món đồ không nằm trong kế hoạch, có thể áp dụng nguyên tắc chờ 24-48 giờ, đặc biệt với quần áo, mỹ phẩm hoặc các sản phẩm giá trị lớn.
Khoảng thời gian này đủ để xác định đó là nhu cầu thực sự hay chỉ là cảm giác muốn sở hữu tại thời điểm nhìn thấy sản phẩm. Bên cạnh đó, thay vì chọn món rẻ nhất, có thể cân nhắc độ bền, tần suất sử dụng và chi phí tính trên mỗi lần dùng. Một món đồ có giá cao hơn nhưng được sử dụng thường xuyên trong vài năm đôi khi lại tiết kiệm hơn việc liên tục mua những sản phẩm rẻ nhưng nhanh hỏng hoặc ít sử dụng.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày