Toàn bộ người dân đi xe máy lưu ý quy định về loại bảo hiểm trị giá 66.000 đồng
Mưa lớn, xe chết máy giữa đường ngập nước, nhiều người ngỡ mình có bảo hiểm trách nhiệm dân sự là được đền. Nhưng không phải!
Những ngày vừa qua, TP.HCM mưa lớn liên tục khiến nhiều tuyến đường ngập sâu, xe cộ chôn chân trong biển nước. Câu hỏi "xe ngập có được bảo hiểm đền không" vì thế lại được rất nhiều chủ xe quan tâm, và câu trả lời có thể khiến không ít người bất ngờ.
Ông Nguyễn Khắc Xuân, CEO Công ty TNHH Dịch vụ Hỗ trợ bảo hiểm InFair, cho biết trên Tuổi Trẻ: bảo hiểm xe máy thông thường gồm hai loại chính.
Loại có giá khoảng 66.000 đồng/năm là bảo hiểm bắt buộc trách nhiệm dân sự, chỉ bồi thường cho bên thứ ba khi bạn gây tai nạn. Hay nói cách khác, bên bán bảo hiểm này sẽ hỗ trợ chủ xe, cùng chủ xe bồi thường cho người bị tai nạn (do chủ xe đó gây ra).
Loại có giá 10.000–50.000 đồng/năm là bảo hiểm tai nạn cho người ngồi trên xe.
Nhưng cả hai loại đều không chi trả chi phí sửa xe khi bị ngập.
Muốn được trả tiền sửa xe ngập, chủ xe phải mua loại bảo hiểm vật chất. Ở đây cần phân biệt hai khái niệm hay bị nhầm. Thứ nhất là "ngập nước", xe bị nước bao quanh, là rủi ro cơ bản được bảo hiểm vật chất chi trả mà không cần mua thêm điều khoản mở rộng. Thứ hai là "thủy kích", nước tràn vào động cơ qua cửa hút gió, thuộc điều khoản riêng có mức khấu trừ riêng.
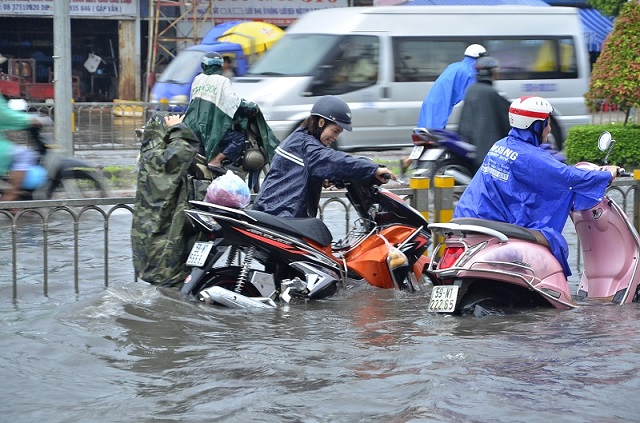
Ảnh minh họa.
Có hai tình huống bảo hiểm - không được bảo hiểm, chủ xe cần hiểu rõ
Một là xe bị ngập nhưng công ty bảo hiểm loại trừ thiệt hại động cơ, cách xử lý này là sai, vì xe bị ngập nước chứ không phải bị thủy kích, khi đó chủ xe phải được bồi thường 100%.
Tình huống thứ hai là xe đã tắt máy do đi vào vùng ngập nhưng chủ xe cố khởi động lại, gây hư hỏng động cơ, trường hợp này công ty bảo hiểm có thể từ chối bồi thường. Với hệ thống điện, một số công ty loại trừ thiệt hại khi xe hoạt động trong vùng ngập, nhưng nếu xe bị lũ nhấn chìm khi không hoạt động, thì không bị loại trừ bảo hiểm.
Luật sư Nguyễn Văn Nhanh (Đoàn Luật sư TP.HCM) cũng lưu ý trên Đời sống & Pháp luật: theo Điều 17 Luật Kinh doanh bảo hiểm 2022, hợp đồng bảo hiểm phải quy định rõ phạm vi bảo hiểm và các điều khoản loại trừ trách nhiệm. Vì vậy khi ký hợp đồng, người mua cần đọc kỹ để biết trường hợp nào được bồi thường, trường hợp nào không.
Khi xe đã ngập, chuyên gia hướng dẫn 3 bước để hưởng đúng quyền lợi
Thứ nhất, gọi ngay hotline trên giấy chứng nhận, yêu cầu cử giám định viên đến hiện trường lập biên bản; nếu họ không đến, lưu lại bằng chứng đã thông báo.
Thứ hai, đưa xe về xưởng để giám định, thống nhất phương án và giá sửa chữa rồi mới sửa.
Thứ ba, hoàn tất thủ tục: cung cấp đăng ký xe, đăng kiểm, bằng lái; garage liên kết thì bảo hiểm bảo lãnh chi phí.
Điều cuối cùng cũng là điều quan trọng nhất: đừng bao giờ cố đề máy khi xe đã chết máy giữa vùng ngập, đừng tự ý sửa chữa trước khi giám định, và hãy chụp ảnh, quay video hiện trường ngay khi sự cố xảy ra.
Như lời khuyên của các chuyên gia, nhiều người nghĩ cứ có bảo hiểm là được đền, nhưng chỉ một thao tác sai sau khi xe ngập (do không hiểu rõ quyền lợi và trách nhiệm khi sử dụng xe) cũng đủ khiến mức chi trả giảm mạnh, thậm chí "mất trắng".
* Tham khảo từ báo Tuổi Trẻ, Đời sống & Pháp luật.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày